+33 1 55 12 57 77

 Demander
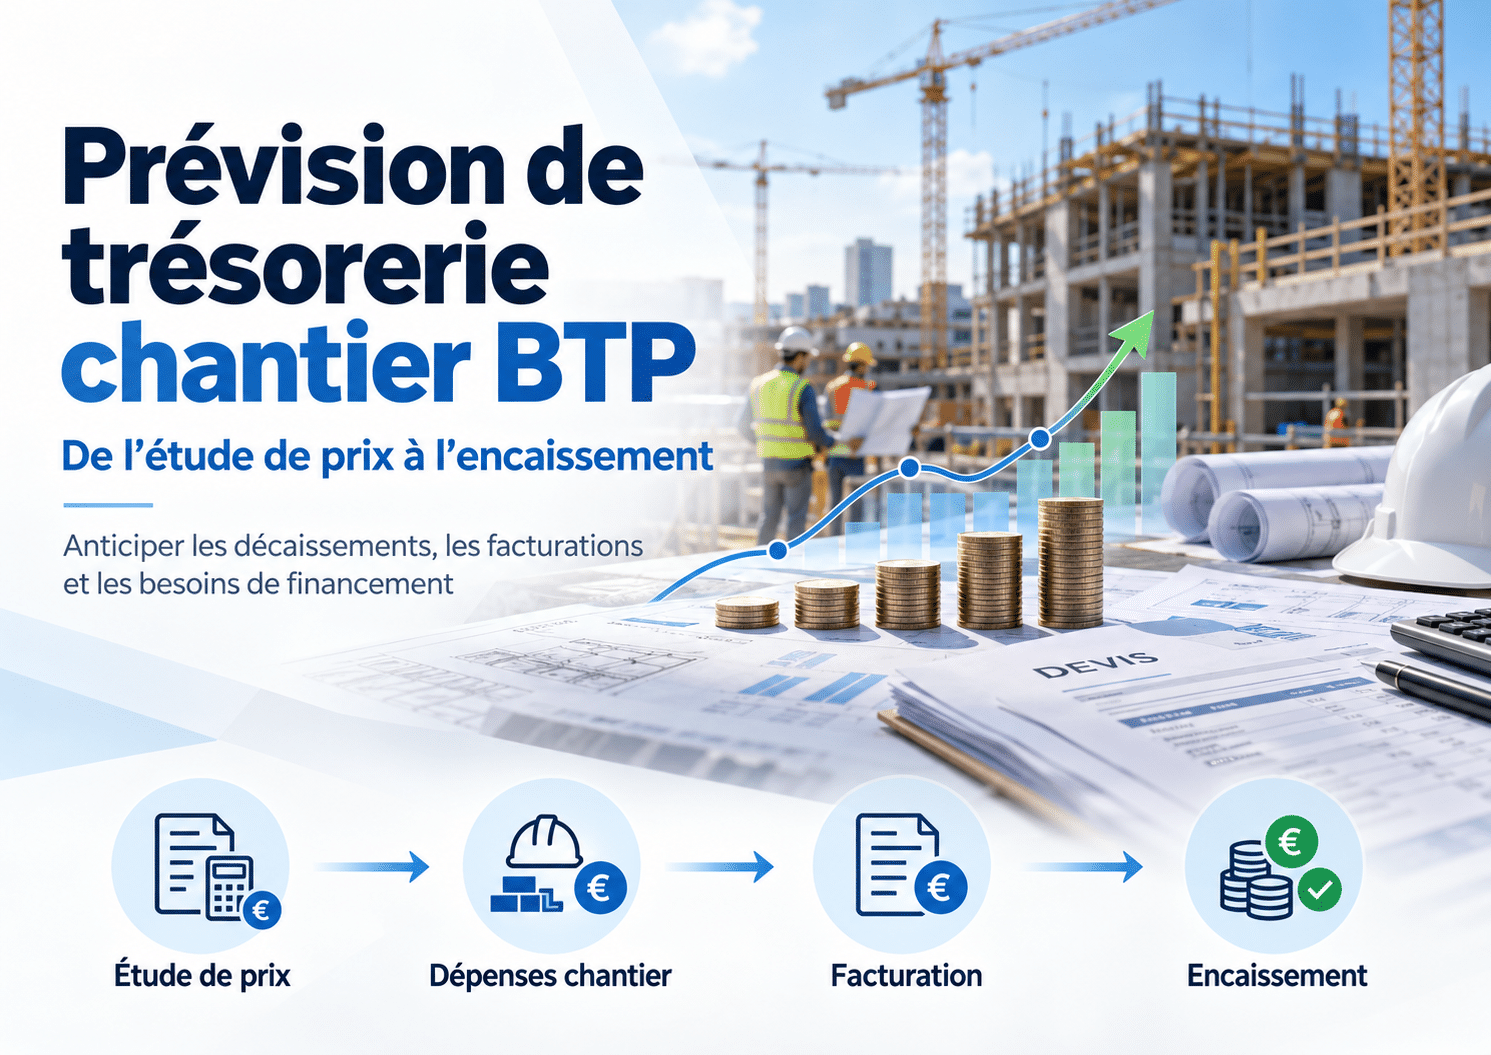
Prévision de trésorerie chantier BTP : de l’étude de prix à l’encaissement
Comment prévoir la trésorerie d’un chantier BTP ? La méthode consiste à partir de l’étude de prix pour estimer les dépenses, à les répartir dans le temps selon le planning du chantier, puis à intégrer les dates de facturation et les délais d’encaissement. Cette prévision doit ensuite être actualisée avec les achats, les dépenses réelles, l’avancement, la facturation et les paiements clients.
En pratique, une bonne prévision de trésorerie permet de connaître à l’avance les périodes de tension financière, le besoin de financement maximal et les encaissements attendus. Elle transforme ainsi l’étude de prix (lire notre article sur Excel vs un logiciel d’étude de prix) en un véritable outil de pilotage financier du chantier.
Dans le BTP, un chantier peut être rentable sur le papier tout en générant des tensions de trésorerie importantes. Pourquoi ? Parce que les dépenses sont souvent engagées plusieurs semaines ou plusieurs mois avant que les factures correspondantes soient encaissées.
La prévision de trésorerie chantier permet justement d’anticiper ces décalages. Elle consiste à estimer, puis à suivre dans le temps, les sorties et les entrées d’argent liées à un chantier : achats, main-d’œuvre, sous-traitance, matériel, facturation client et encaissements.
Pour une entreprise du BTP, l’objectif est simple : savoir à quel moment le chantier va consommer de la trésorerie, quand les recettes vont entrer et quel sera le besoin de financement maximal.
Cette prévision ne doit donc pas être construite uniquement lorsque le chantier démarre. Elle peut être amorcée dès l’étude de prix, puis enrichie et actualisée jusqu’à l’encaissement final.
Pourquoi prévoir la trésorerie d’un chantier BTP ?
La rentabilité et la trésorerie sont deux notions différentes. Un chantier peut afficher une marge prévisionnelle positive et pourtant nécessiter un financement important pendant son exécution.
Prenons un exemple simple. Une entreprise remporte un chantier de 800 000 € HT. Les dépenses prévues sont de 650 000 €, soit une marge prévisionnelle de 150 000 €.
Sur le papier, le chantier est rentable. Mais si l’entreprise doit payer rapidement les matériaux, les salariés, les fournisseurs et les sous-traitants alors que les situations de travaux sont réglées 45 ou 60 jours plus tard, elle doit financer temporairement le décalage.
C’est tout l’enjeu d’une prévision de trésorerie chantier BTP : ne pas attendre que le compte bancaire se dégrade pour découvrir qu’un besoin de financement était prévisible.
- Anticiper les périodes de tension de trésorerie.
- Identifier les besoins de financement.
- Planifier les achats et les règlements importants.
- Anticiper les facturations et les encaissements.
- Mesurer l’impact d’un retard de paiement.
- Comparer régulièrement le prévisionnel avec la réalité du chantier.
La prévision de trésorerie commence dès l’étude de prix
La première source d’information pour construire une prévision de trésorerie est l’étude de prix. À ce stade, l’entreprise dispose déjà d’une vision des ressources nécessaires pour réaliser le chantier.
Le déboursé peut notamment intégrer :
- la main-d’œuvre ;
- les matériaux et fournitures ;
- le matériel ;
- la sous-traitance ;
- les autres coûts directs ;
- certains frais liés à l’exécution du chantier.
Cette première estimation constitue une base pour anticiper les sorties de trésorerie. Mais elle doit être complétée par une autre information essentielle : le calendrier des dépenses.
En effet, 100 000 € de dépenses réparties sur douze mois n’ont pas le même impact sur la trésorerie que 100 000 € de dépenses engagées au cours des deux premiers mois.
L’étude de prix peut donc devenir le point de départ d’un véritable prévisionnel de trésorerie chantier.
Construire un prévisionnel de trésorerie chantier
Pour construire une prévision simple, il faut mettre en regard les sorties d’argent et les entrées attendues pour chaque période du chantier.
Un tableau peut par exemple être structuré de la manière suivante :
| Période | Dépenses prévues | Facturation prévue | Encaissements prévus | Flux de trésorerie |
|---|---|---|---|---|
| Mois 1 | 80 000 € | 30 000 € | 0 € | -80 000 € |
| Mois 2 | 120 000 € | 150 000 € | 90 000 € | -30 000 € |
| Mois 3 | 100 000 € | 180 000 € | 160 000 € | +60 000 € |
Dans cet exemple, le chantier devient progressivement générateur de trésorerie, mais l’entreprise doit être capable de financer les sorties des premiers mois.
Le point important n’est donc pas uniquement de connaître le résultat final. Il faut également identifier le niveau de trésorerie nécessaire pour faire fonctionner le chantier jusqu’aux premiers encaissements significatifs.
Intégrer les achats et les sous-traitants dans la prévision
Les achats constituent souvent une part importante des sorties de trésorerie d’un chantier. Une prévision fiable doit donc tenir compte des commandes prévues et de leur calendrier de règlement.
Une commande de matériaux de 100 000 € peut par exemple être passée en début de mois, livrée quelques semaines plus tard et réglée à 30 ou 45 jours. Pour la trésorerie, la date de paiement est aussi importante que le montant de la commande.
La même logique s’applique à la sous-traitance. Les situations de sous-traitants, acomptes, retenues de garantie et délais de règlement peuvent modifier sensiblement le profil de trésorerie du chantier.
La prévision doit donc idéalement prendre en compte :
- les commandes prévues ;
- les dates prévisionnelles de livraison ;
- les échéances fournisseurs ;
- les acomptes ;
- les situations de sous-traitants ;
- les conditions de règlement ;
- les retenues de garantie lorsqu’elles existent.
Plus ces informations sont fiables, plus la prévision de trésorerie BTP devient pertinente.
Anticiper la facturation et les encaissements clients
Du côté des recettes, il faut distinguer deux événements : la facturation et l’encaissement.
Une facture de 200 000 € émise en juin ne signifie pas nécessairement que 200 000 € seront disponibles sur le compte bancaire en juin. Le délai de paiement peut repousser l’encaissement de plusieurs semaines.
Pour construire une prévision réaliste, il faut donc intégrer :
- les acomptes éventuellement prévus au contrat ;
- les situations de travaux ;
- l’avancement prévisionnel du chantier ;
- les dates de facturation ;
- les conditions de règlement ;
- les retenues de garantie ;
- les éventuels retards d’encaissement.
Cette distinction entre facturation et encaissement est fondamentale pour le pilotage financier d’un chantier. Une entreprise peut avoir beaucoup de chiffre d’affaires facturé et malgré tout connaître une tension de trésorerie si ses clients paient tardivement.
Mettre à jour la prévision pendant l’exécution du chantier
Un prévisionnel de trésorerie n’a d’intérêt que s’il évolue avec la réalité du chantier.
Entre l’étude de prix et la fin des travaux, de nombreux événements peuvent modifier les prévisions initiales : évolution des prix des matériaux, retard de chantier, travaux supplémentaires, variation des effectifs, changement du planning d’achat ou retard de paiement d’un client.
Il est donc essentiel de comparer régulièrement :
- le budget initial ;
- le réalisé ;
- le reste à faire ;
- la prévision à terminaison.
Cette logique permet de transformer un simple budget initial en véritable outil de pilotage.
Par exemple, si les achats de matériaux sont plus importants que prévu au troisième mois, le prévisionnel doit immédiatement faire apparaître l’impact sur la trésorerie des mois suivants.
À l’inverse, si une situation de travaux est facturée plus tôt que prévu et encaissée rapidement, le besoin de financement peut être réduit.
Suivre les bons indicateurs de trésorerie chantier
Pour piloter efficacement la trésorerie, quelques indicateurs sont particulièrement utiles.
Le besoin de trésorerie maximal
Il correspond au montant de trésorerie que l’entreprise doit pouvoir mobiliser pour absorber le décalage entre les dépenses et les encaissements.
Les dépenses engagées et réalisées
Comparer les dépenses prévues aux dépenses réellement engagées permet de détecter rapidement les écarts susceptibles de modifier la prévision.
Le reste à facturer
Il permet d’identifier le chiffre d’affaires qui doit encore être facturé et donc les recettes futures potentielles du chantier.
Les encaissements attendus
C’est l’un des indicateurs les plus importants pour la trésorerie. Il permet d’anticiper les entrées d’argent réellement disponibles et pas seulement le chiffre d’affaires comptabilisé.
La marge prévisionnelle à terminaison
La trésorerie ne doit pas être pilotée indépendamment de la rentabilité. Une dérive des coûts peut à la fois réduire la marge du chantier et augmenter le besoin de financement.
Pourquoi un ERP BTP facilite la prévision de trésorerie ?
Le principal enjeu pour une entreprise du BTP est de disposer d’informations fiables sans multiplier les saisies dans différents fichiers Excel.
Un ERP BTP permet de centraliser les données issues des différentes étapes du chantier et de les exploiter pour améliorer le pilotage financier.
Le cheminement peut être représenté simplement :
Étude de prix → Budget chantier → Achats → Sous-traitance → Avancement → Facturation → Encaissement → Prévision de trésorerie
Cette continuité de l’information permet notamment de limiter les ressaisies et de rapprocher plus facilement le prévisionnel de la réalité.
Avec un logiciel ERP BTP comme Tiamp, l’entreprise peut s’appuyer sur les informations de ses affaires et de ses chantiers pour mieux suivre les coûts, les achats, la facturation et les données nécessaires au pilotage.
L’objectif n’est donc pas simplement de produire un tableau de trésorerie. Il s’agit surtout de disposer d’une information suffisamment à jour pour prendre les bonnes décisions avant que la difficulté de trésorerie ne devienne réelle.
Prévision de trésorerie chantier : une démarche à intégrer au pilotage du BTP
La prévision de trésorerie chantier ne doit pas être considérée comme un exercice financier réalisé une seule fois par la direction administrative ou financière.
Elle commence dès l’étude de prix, se précise lors de la préparation du chantier, puis évolue avec les achats, les dépenses, l’avancement, la facturation et les encaissements.
Pour une PME du BTP, cette approche permet notamment de répondre à quatre questions essentielles :
- Combien le chantier va-t-il réellement coûter ?
- À quel moment les dépenses seront-elles engagées et réglées ?
- Quand les factures seront-elles émises et encaissées ?
- Quel sera le besoin de trésorerie maximal avant que le chantier ne génère suffisamment d’encaissements ?
En résumé, la trésorerie d’un chantier se prévoit dès l’étude de prix, se pilote pendant l’exécution et se confirme jusqu’à l’encaissement final.
Pour les entreprises du BTP, disposer d’un ERP BTP capable de relier l’étude de prix, la gestion des affaires, les achats, les chantiers et la facturation constitue ainsi un véritable levier pour améliorer la visibilité financière et anticiper les besoins de trésorerie.
Articles recommandés :
Suivi des marchés travaux dans le BTP : les indicateurs à piloter
Suivi de marge chantier BTP : méthode et indicateurs
Sous-traitance BTP : comment sécuriser vos marges ?
Cas client ERP BTP : Groupe V. Tiamp au cœur des processus métiers.
FAQ – Prévision de trésorerie chantier BTP
Qu’est-ce qu’une prévision de trésorerie chantier ?
Une prévision de trésorerie chantier est une estimation des entrées et sorties d’argent liées à un chantier sur une période donnée. Elle prend notamment en compte les dépenses de main-d’œuvre, matériaux, matériel et sous-traitance, ainsi que la facturation et les encaissements clients. Elle permet d’anticiper les périodes de tension et le besoin de financement du chantier.
Pourquoi prévoir la trésorerie dès l’étude de prix ?
L’étude de prix permet d’identifier les principaux coûts nécessaires à la réalisation du chantier. En associant ces coûts à un calendrier prévisionnel de dépenses et aux conditions de facturation du marché, l’entreprise peut estimer dès la préparation du chantier son besoin de trésorerie et anticiper les éventuels décalages entre dépenses et encaissements.
Quelle est la différence entre rentabilité et trésorerie d’un chantier ?
La rentabilité mesure notamment la différence entre le chiffre d’affaires et les coûts du chantier. La trésorerie correspond aux flux d’argent réellement encaissés et décaissés. Un chantier peut donc être rentable mais nécessiter un financement temporaire lorsque les dépenses sont réglées avant l’encaissement des factures clients.
Quels éléments intégrer dans une prévision de trésorerie BTP ?
Une prévision de trésorerie BTP doit notamment intégrer les achats de matériaux, la main-d’œuvre, le matériel, la sous-traitance, les frais liés au chantier, les acomptes, les situations de travaux, les dates de facturation, les délais de paiement et les encaissements prévus.
Comment anticiper les encaissements d’un chantier ?
Il faut partir des conditions prévues au marché : acomptes, situations de travaux, échéancier de facturation et délais de règlement. La prévision doit ensuite être actualisée en fonction de l’avancement réel du chantier, des factures émises et des éventuels retards de paiement.
À quelle fréquence mettre à jour une prévision de trésorerie chantier ?
La fréquence dépend de la taille et de la complexité du chantier. Pour un pilotage efficace, la prévision doit être actualisée régulièrement, notamment lorsque les dépenses, l’avancement, la facturation ou les délais d’encaissement évoluent de manière significative.
Quels sont les principaux indicateurs de trésorerie d’un chantier ?
Les principaux indicateurs sont le besoin de trésorerie maximal, les dépenses engagées et réalisées, le reste à facturer, les encaissements attendus, les créances clients et la marge prévisionnelle à terminaison. Leur suivi permet d’identifier rapidement les écarts par rapport au prévisionnel.
L’ERP BTP TIAMP peut-il aider à prévoir la trésorerie d’un chantier ?
Oui. Un ERP BTP comme Tiamp permet de centraliser les données issues de l’étude de prix, des affaires, des achats, des sous-traitants, du suivi de chantier et de la facturation. Cette continuité de l’information facilite la mise à jour des prévisions et permet de rapprocher plus facilement les prévisions des données réelles.