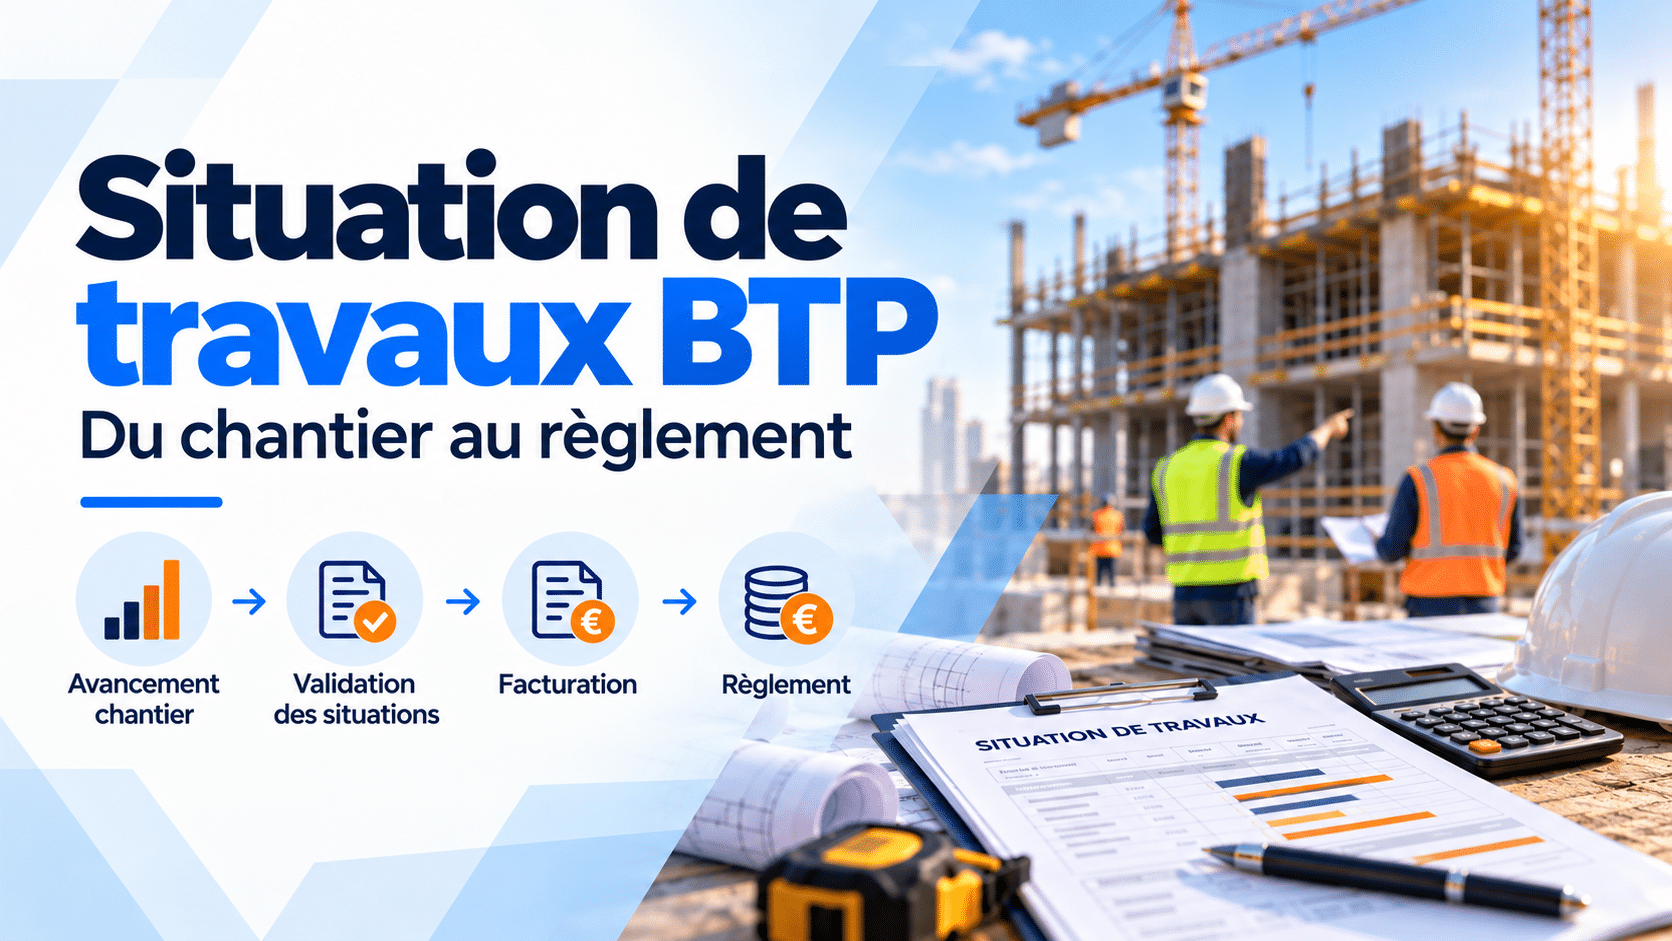
Situation de travaux BTP avec suivi de l’avancement du chantier, validation des situations, facturation et règlement.

Situation de travaux BTP : calcul, suivi et facturation

Situation de travaux BTP : comment établir, suivre et facturer un chantier ?

Une situation de travaux BTP permet de mesurer l’avancement d’un chantier et de facturer les travaux réalisés à une date donnée. Elle constitue une étape essentielle du cycle de gestion d’un chantier : avancement → situation → validation → facturation → règlement. Son montant peut toutefois être ajusté par des avances, des retenues de garantie, des révisions de prix, des acomptes déjà versés ou encore des travaux supplémentaires.

Pour une entreprise du bâtiment ou des travaux publics, bien gérer les situations de travaux est donc essentiel pour sécuriser la facturation, suivre l’avancement financier des chantiers et préserver sa trésorerie.

Mais comment établir une situation de travaux ? Quelle différence avec une facture d’avancement ? Comment calculer le montant réellement facturable et encaissable ? Et comment fiabiliser ce processus grâce à un ERP BTP ?

Qu’est-ce qu’une situation de travaux ?

Une situation de travaux est un document qui présente, à une date donnée, les travaux réalisés par une entreprise sur un chantier. Elle permet de déterminer le montant correspondant à l’avancement du chantier et pouvant faire l’objet d’un paiement.

Elle est généralement établie périodiquement, par exemple chaque mois, selon les modalités prévues dans le marché ou le contrat.

La situation reprend notamment :

  • les prestations prévues au marché ;
  • les quantités ou ouvrages réalisés ;
  • le montant des travaux exécutés ;
  • l’avancement cumulé du chantier ;
  • les éventuels travaux supplémentaires ou avenants ;
  • les révisions ou actualisations de prix lorsqu’elles sont applicables ;
  • les acomptes ou avances déjà versés ;
  • les retenues ou déductions prévues au contrat.

La situation constitue ainsi un outil de suivi du chantier autant qu’un document préparatoire à la facturation.

Situation de travaux et facture : quelle différence ?

La situation de travaux et la facture sont liées, mais elles ne désignent pas exactement la même chose.

La situation de travaux constate l’avancement et détermine le montant correspondant aux travaux réalisés. Elle sert notamment de base à la validation par le client, le maître d’œuvre ou le maître d’ouvrage.

La facture d’avancement, quant à elle, est le document comptable et fiscal qui formalise la demande de paiement.

Dans la pratique, le processus peut donc être résumé ainsi :

Travaux réalisés → situation de travaux → validation → facture → paiement.

Selon l’organisation du chantier et les conditions contractuelles, la situation et la facture peuvent être très étroitement liées. L’enjeu pour l’entreprise est surtout de s’assurer que les données utilisées pour établir la facture correspondent bien à l’avancement validé.

Comment calculer une situation de travaux ?

Le calcul d’une situation dépend du type de marché et de la manière dont les travaux sont valorisés.

Dans le cas d’un marché à prix forfaitaire, l’entreprise peut par exemple déterminer un pourcentage d’avancement pour chaque poste du marché.

Exemple : un lot représente 100 000 € et son avancement est estimé à 60 %. Le montant des travaux réalisés correspondant à ce poste est alors de :

100 000 € × 60 % = 60 000 €

Si plusieurs postes sont concernés, les montants sont additionnés afin d’obtenir le total des travaux exécutés à la date de la situation.

Dans un marché à prix unitaires, le calcul peut davantage reposer sur les quantités réellement exécutées multipliées par les prix unitaires prévus au marché.

Le montant brut de la situation peut ensuite être corrigé par différents éléments : avances, acomptes déjà facturés, retenue de garantie, révision de prix ou autres déductions prévues contractuellement.

Avancement physique et avancement financier : deux notions à distinguer

L’avancement chantier ne doit pas être confondu avec l’avancement financier.

L’avancement physique mesure la réalisation effective des travaux sur le terrain. L’avancement financier correspond, lui, à la valeur des travaux pouvant être valorisés et facturés à une date donnée.

Les deux peuvent évoluer à des rythmes différents.

Par exemple, un chantier peut être physiquement avancé à 50 %, alors que seulement 40 % du montant du marché a été facturé. Cette différence peut provenir de plusieurs facteurs : délais de validation, travaux non encore valorisés, modalités contractuelles de facturation ou décalage entre réalisation et facturation.

Pour le dirigeant ou le conducteur de travaux, suivre ces deux indicateurs permet donc de mieux comprendre la situation réelle du chantier.

L’objectif n’est pas seulement de savoir combien de travaux ont été réalisés, mais aussi combien ont été valorisés, facturés et effectivement encaissés.

Les acomptes et paiements intermédiaires

Les travaux d’un chantier sont rarement réglés en une seule fois. La facturation repose généralement sur des paiements intermédiaires correspondant à l’avancement des prestations.

Ces paiements permettent à l’entreprise de transformer progressivement le travail réalisé en chiffre d’affaires facturé puis en trésorerie.

Il est donc important de conserver une vision cumulée des situations :

  • montant du marché initial ;
  • montant des avenants ;
  • travaux réalisés à date ;
  • situations déjà établies ;
  • montants facturés ;
  • montants réglés ;
  • reste à facturer ;
  • reste à encaisser.

Cette vision permet notamment d’identifier rapidement les écarts entre production, facturation et encaissement.

Déduire les avances et la retenue de garantie

Le montant des travaux réalisés ne correspond pas nécessairement au montant qui sera effectivement encaissé.

Plusieurs mécanismes peuvent réduire le montant du paiement.

La déduction des avances

Lorsqu’une avance a été versée au démarrage du marché, son remboursement peut être effectué progressivement au fil des situations, selon les modalités prévues au contrat.

Le suivi de cette avance est donc indispensable pour connaître le montant réellement dû à chaque situation.

La retenue de garantie

La retenue de garantie constitue également un élément important à prendre en compte dans le calcul du montant effectivement payé.

Elle correspond à une somme conservée temporairement par le maître d’ouvrage afin de garantir l’exécution de certaines obligations de l’entreprise, notamment celles liées aux réserves ou à la bonne exécution des travaux, selon le cadre contractuel applicable.

Une retenue de garantie peut donc créer un écart entre :

  • le montant des travaux réalisés ;
  • le montant facturé ;
  • le montant payé ;
  • le montant réellement encaissé à terme.

Pour approfondir ce mécanisme, voir également notre article consacré à la retenue de garantie dans le BTP.

Gérer les situations de travaux dans les marchés publics

La situation de travaux en marché public répond à un processus particulièrement structuré.

L’entreprise établit généralement un état d’avancement des prestations réalisées. Celui-ci est ensuite soumis aux acteurs chargés du contrôle et de la validation du marché, selon les dispositions contractuelles.

Le circuit peut notamment faire intervenir :

  • l’entreprise titulaire du marché ;
  • le conducteur de travaux ;
  • le maître d’œuvre ;
  • le maître d’ouvrage ;
  • les services administratifs ou financiers.

Une fois la situation contrôlée et validée, la facturation peut être engagée selon les modalités prévues au marché.

Dans ce contexte, la qualité des données transmises est essentielle. Une erreur de quantité, un mauvais avancement ou un oubli d’avenant peut entraîner une demande de correction et donc retarder le paiement situation de travaux.

Le suivi des situations ne doit donc pas être considéré comme une simple tâche administrative : il participe directement à la maîtrise de la trésorerie de l’entreprise.

Les erreurs fréquentes dans la facturation des travaux

Plusieurs erreurs peuvent perturber le cycle de facturation d’un chantier.

1. Facturer un avancement mal évalué

Une situation surestimée risque d’être contestée et retardée. À l’inverse, une situation sous-estimée peut conduire l’entreprise à financer une partie du chantier plus longtemps que nécessaire.

2. Oublier les avenants

Les travaux supplémentaires ou modifications du marché doivent être correctement intégrés au suivi contractuel et financier.

3. Ne pas suivre les situations cumulées

Se concentrer uniquement sur la dernière situation ne permet pas de connaître précisément ce qui a déjà été facturé et encaissé.

4. Confondre facturation et encaissement

Une facture émise n’est pas nécessairement une facture payée. Le suivi du poste client doit donc compléter le suivi de la facturation.

5. Négliger les retenues et autres déductions

Une entreprise peut avoir l’impression d’avoir facturé un montant important alors que la trésorerie réellement disponible est inférieure en raison des retenues, avances ou autres mécanismes contractuels.

Comment automatiser et fiabiliser le suivi ?

Lorsque les chantiers se multiplient, suivre les situations dans plusieurs fichiers Excel devient rapidement complexe.

Le risque est de multiplier les ressaisies entre les études, les travaux, l’administration des ventes et la comptabilité. Cette organisation peut également rendre plus difficile l’identification des écarts entre l’avancement réel du chantier et sa situation financière.

Pour gagner en fiabilité et fluidifier le processus, un ERP BTP permet de centraliser les données du marché et du chantier, tout en facilitant la création des situations de travaux et le suivi de la facturation client.

L’entreprise peut ainsi disposer d’une vision plus fiable de :

  • l’avancement des travaux ;
  • la production réalisée ;
  • la facturation cumulée ;
  • les situations établies ;
  • les retenues de garantie ;
  • les acomptes et avances ;
  • les règlements reçus ;
  • le reste à facturer ;
  • le reste à encaisser.

Cette centralisation contribue également à limiter les erreurs de saisie et à accélérer le traitement administratif.

ERP BTP : quel intérêt pour la facturation des chantiers ?

Un ERP BTP permet d’aller plus loin qu’un simple outil de facturation. Il relie les différentes étapes du cycle de gestion du chantier afin de faciliter la circulation de l’information entre les équipes.

Dans un logiciel ERP BTP comme Tiamp, la gestion des affaires, des marchés clients et le suivi des chantiers peuvent être intégrés dans un même environnement de gestion.

L’objectif est notamment de disposer d’une information cohérente entre le contrat, le chantier, la facturation et le suivi financier.

Pour une entreprise du BTP, cette approche permet de passer d’un suivi essentiellement administratif à un véritable pilotage du chantier par la donnée.

Le conducteur de travaux peut suivre l’avancement du chantier tandis que les équipes administratives disposent des éléments nécessaires à la préparation de la facturation. La direction peut, quant à elle, rapprocher l’avancement de la production, la facturation et les encaissements.

Le bénéfice est particulièrement important lorsque l’entreprise gère simultanément de nombreux marchés et chantiers.

Situation de travaux BTP : retenir l’essentiel

La situation de travaux BTP est un maillon essentiel entre la réalisation des travaux et leur règlement. Elle permet de valoriser l’avancement du chantier et de préparer la facturation correspondante.

Mais pour réellement piloter la rentabilité et la trésorerie, il faut aller au-delà du simple montant de la situation.

L’entreprise doit être capable de suivre l’ensemble du cycle :

Avancement physique → situation de travaux → validation → facture d’avancement → déductions éventuelles → règlement → encaissement.

Avances, retenues de garantie, avenants, révisions de prix ou retards de paiement peuvent en effet créer un écart significatif entre les travaux réalisés et les sommes réellement encaissées.

La digitalisation de ce processus avec un ERP BTP permet de centraliser les données, de réduire les ressaisies et de disposer d’une vision plus fiable de la situation financière de chaque chantier.

Article recommandé : 

Marché de travaux BTP : les indicateurs à piloter

FAQ – Situation de travaux BTP

Qu’est-ce qu’une situation de travaux ?

Une situation de travaux est un document qui présente l’avancement des prestations réalisées sur un chantier à une date donnée. Elle permet de déterminer le montant des travaux pouvant être valorisé et facturé.

Quelle est la différence entre une situation de travaux et une facture ?

La situation mesure et valorise l’avancement des travaux. La facture formalise la demande de paiement. La situation constitue généralement l’un des éléments servant à établir la facture d’avancement.

Comment calculer une situation de travaux ?

Le calcul dépend du contrat. Il peut notamment reposer sur un pourcentage d’avancement des prestations dans un marché forfaitaire ou sur les quantités réellement exécutées multipliées par les prix unitaires dans un marché à prix unitaires.

Pourquoi le montant facturé est-il différent du montant encaissé ?

Plusieurs mécanismes peuvent expliquer cet écart : retenue de garantie, remboursement d’une avance, acomptes déjà versés, révisions de prix, déductions contractuelles ou encore retard de paiement.

Comment mieux suivre les situations de travaux ?

Le module Marché clients de l’ERP BTP Tiamp permet de centraliser les informations relatives aux marchés, aux chantiers, à l’avancement, aux situations, à la facturation et aux règlements. Il facilite ainsi le suivi du cycle complet, de la production jusqu’à l’encaissement.
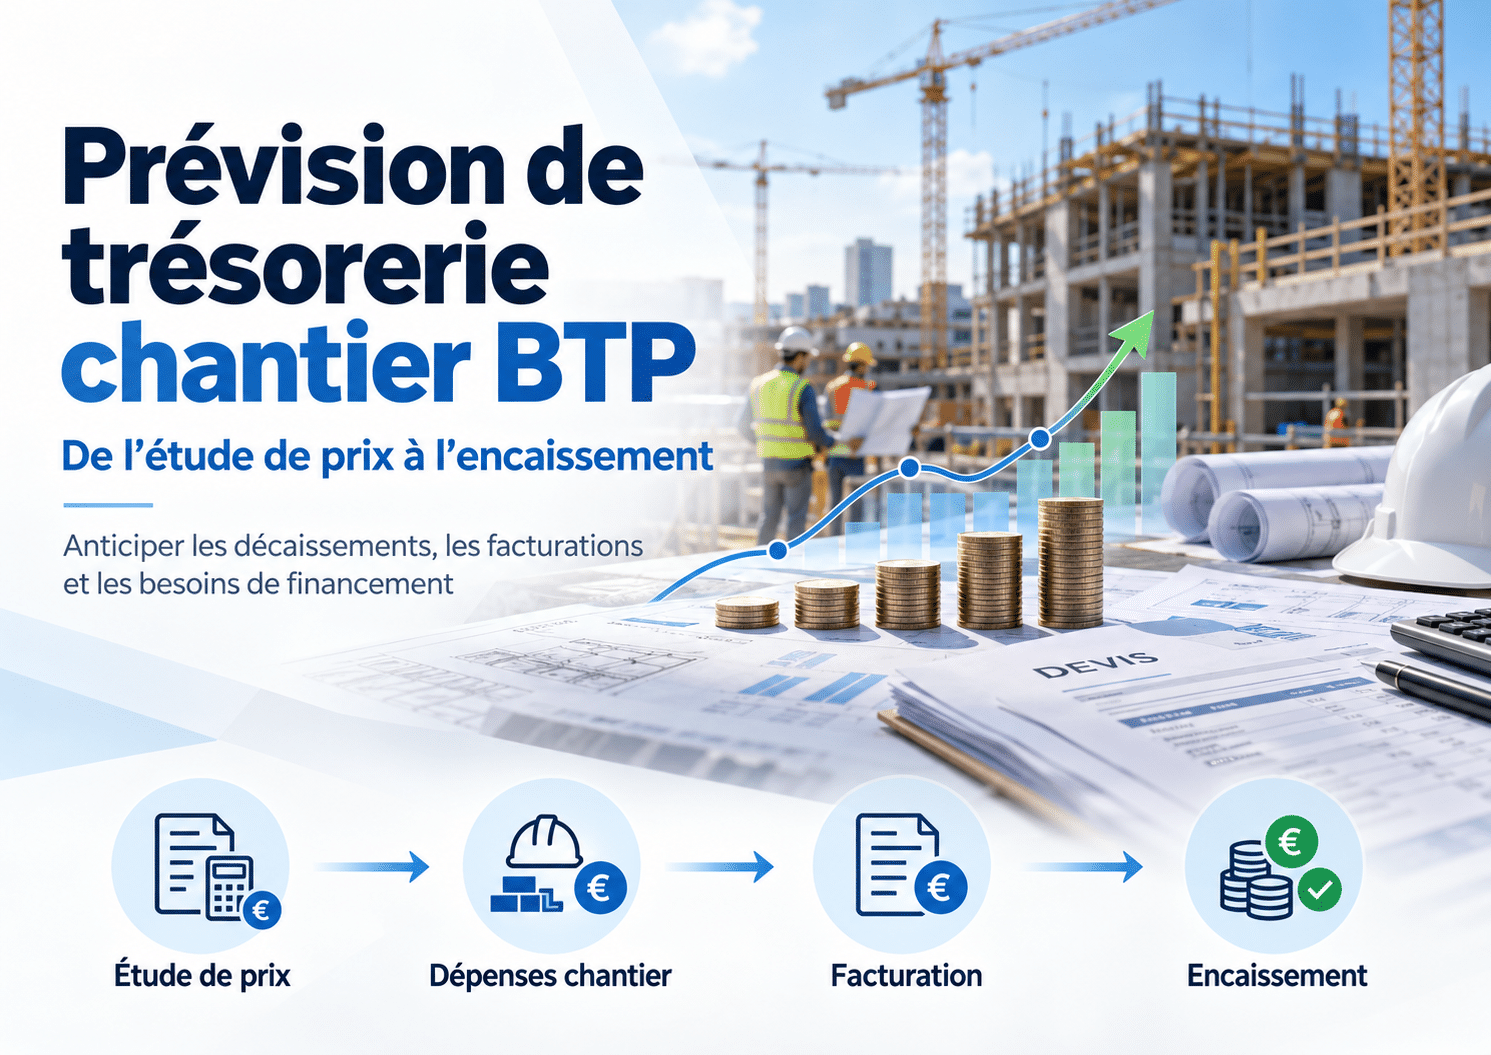
Prévision de trésorerie d’un chantier BTP illustrant l’évolution des dépenses, de la facturation et des encaissements, de l’étude de prix au suivi financier du chantier.

Prévision de trésorerie chantier BTP : méthode et conseils

Prévision de trésorerie chantier BTP : de l’étude de prix à l’encaissement

Comment prévoir la trésorerie d’un chantier BTP ? La méthode consiste à partir de l’étude de prix pour estimer les dépenses, à les répartir dans le temps selon le planning du chantier, puis à intégrer les dates de facturation et les délais d’encaissement. Cette prévision doit ensuite être actualisée avec les achats, les dépenses réelles, l’avancement, la facturation et les paiements clients.

En pratique, une bonne prévision de trésorerie permet de connaître à l’avance les périodes de tension financière, le besoin de financement maximal et les encaissements attendus. Elle transforme ainsi l’étude de prix (lire notre article sur Excel vs un logiciel d’étude de prix) en un véritable outil de pilotage financier du chantier.

Dans le BTP, un chantier peut être rentable sur le papier tout en générant des tensions de trésorerie importantes. Pourquoi ? Parce que les dépenses sont souvent engagées plusieurs semaines ou plusieurs mois avant que les factures correspondantes soient encaissées.

La prévision de trésorerie chantier permet justement d’anticiper ces décalages. Elle consiste à estimer, puis à suivre dans le temps, les sorties et les entrées d’argent liées à un chantier : achats, main-d’œuvre, sous-traitance, matériel, facturation client et encaissements.

Pour une entreprise du BTP, l’objectif est simple : savoir à quel moment le chantier va consommer de la trésorerie, quand les recettes vont entrer et quel sera le besoin de financement maximal.

Cette prévision ne doit donc pas être construite uniquement lorsque le chantier démarre. Elle peut être amorcée dès l’étude de prix, puis enrichie et actualisée jusqu’à l’encaissement final.

Pourquoi prévoir la trésorerie d’un chantier BTP ?

La rentabilité et la trésorerie sont deux notions différentes. Un chantier peut afficher une marge prévisionnelle positive et pourtant nécessiter un financement important pendant son exécution.

Prenons un exemple simple. Une entreprise remporte un chantier de 800 000 € HT. Les dépenses prévues sont de 650 000 €, soit une marge prévisionnelle de 150 000 €.

Sur le papier, le chantier est rentable. Mais si l’entreprise doit payer rapidement les matériaux, les salariés, les fournisseurs et les sous-traitants alors que les situations de travaux sont réglées 45 ou 60 jours plus tard, elle doit financer temporairement le décalage.

C’est tout l’enjeu d’une prévision de trésorerie chantier BTP : ne pas attendre que le compte bancaire se dégrade pour découvrir qu’un besoin de financement était prévisible.

  • Anticiper les périodes de tension de trésorerie.
  • Identifier les besoins de financement.
  • Planifier les achats et les règlements importants.
  • Anticiper les facturations et les encaissements.
  • Mesurer l’impact d’un retard de paiement.
  • Comparer régulièrement le prévisionnel avec la réalité du chantier.

La prévision de trésorerie commence dès l’étude de prix

La première source d’information pour construire une prévision de trésorerie est l’étude de prix. À ce stade, l’entreprise dispose déjà d’une vision des ressources nécessaires pour réaliser le chantier.

Le déboursé peut notamment intégrer :

  • la main-d’œuvre ;
  • les matériaux et fournitures ;
  • le matériel ;
  • la sous-traitance ;
  • les autres coûts directs ;
  • certains frais liés à l’exécution du chantier.

Cette première estimation constitue une base pour anticiper les sorties de trésorerie. Mais elle doit être complétée par une autre information essentielle : le calendrier des dépenses.

En effet, 100 000 € de dépenses réparties sur douze mois n’ont pas le même impact sur la trésorerie que 100 000 € de dépenses engagées au cours des deux premiers mois.

L’étude de prix peut donc devenir le point de départ d’un véritable prévisionnel de trésorerie chantier.

Construire un prévisionnel de trésorerie chantier

Pour construire une prévision simple, il faut mettre en regard les sorties d’argent et les entrées attendues pour chaque période du chantier.

Un tableau peut par exemple être structuré de la manière suivante :

Période Dépenses prévues Facturation prévue Encaissements prévus Flux de trésorerie
Mois 1 80 000 € 30 000 € 0 € -80 000 €
Mois 2 120 000 € 150 000 € 90 000 € -30 000 €
Mois 3 100 000 € 180 000 € 160 000 € +60 000 €

Dans cet exemple, le chantier devient progressivement générateur de trésorerie, mais l’entreprise doit être capable de financer les sorties des premiers mois.

Le point important n’est donc pas uniquement de connaître le résultat final. Il faut également identifier le niveau de trésorerie nécessaire pour faire fonctionner le chantier jusqu’aux premiers encaissements significatifs.

Intégrer les achats et les sous-traitants dans la prévision

Les achats constituent souvent une part importante des sorties de trésorerie d’un chantier. Une prévision fiable doit donc tenir compte des commandes prévues et de leur calendrier de règlement.

Une commande de matériaux de 100 000 € peut par exemple être passée en début de mois, livrée quelques semaines plus tard et réglée à 30 ou 45 jours. Pour la trésorerie, la date de paiement est aussi importante que le montant de la commande.

La même logique s’applique à la sous-traitance. Les situations de sous-traitants, acomptes, retenues de garantie et délais de règlement peuvent modifier sensiblement le profil de trésorerie du chantier.

La prévision doit donc idéalement prendre en compte :

  • les commandes prévues ;
  • les dates prévisionnelles de livraison ;
  • les échéances fournisseurs ;
  • les acomptes ;
  • les situations de sous-traitants ;
  • les conditions de règlement ;
  • les retenues de garantie lorsqu’elles existent.

Plus ces informations sont fiables, plus la prévision de trésorerie BTP devient pertinente.

Anticiper la facturation et les encaissements clients

Du côté des recettes, il faut distinguer deux événements : la facturation et l’encaissement.

Une facture de 200 000 € émise en juin ne signifie pas nécessairement que 200 000 € seront disponibles sur le compte bancaire en juin. Le délai de paiement peut repousser l’encaissement de plusieurs semaines.

Pour construire une prévision réaliste, il faut donc intégrer :

  • les acomptes éventuellement prévus au contrat ;
  • les situations de travaux ;
  • l’avancement prévisionnel du chantier ;
  • les dates de facturation ;
  • les conditions de règlement ;
  • les retenues de garantie ;
  • les éventuels retards d’encaissement.

Cette distinction entre facturation et encaissement est fondamentale pour le pilotage financier d’un chantier. Une entreprise peut avoir beaucoup de chiffre d’affaires facturé et malgré tout connaître une tension de trésorerie si ses clients paient tardivement.

Mettre à jour la prévision pendant l’exécution du chantier

Un prévisionnel de trésorerie n’a d’intérêt que s’il évolue avec la réalité du chantier.

Entre l’étude de prix et la fin des travaux, de nombreux événements peuvent modifier les prévisions initiales : évolution des prix des matériaux, retard de chantier, travaux supplémentaires, variation des effectifs, changement du planning d’achat ou retard de paiement d’un client.

Il est donc essentiel de comparer régulièrement :

  • le budget initial ;
  • le réalisé ;
  • le reste à faire ;
  • la prévision à terminaison.

Cette logique permet de transformer un simple budget initial en véritable outil de pilotage.

Par exemple, si les achats de matériaux sont plus importants que prévu au troisième mois, le prévisionnel doit immédiatement faire apparaître l’impact sur la trésorerie des mois suivants.

À l’inverse, si une situation de travaux est facturée plus tôt que prévu et encaissée rapidement, le besoin de financement peut être réduit.

Suivre les bons indicateurs de trésorerie chantier

Pour piloter efficacement la trésorerie, quelques indicateurs sont particulièrement utiles.

Le besoin de trésorerie maximal

Il correspond au montant de trésorerie que l’entreprise doit pouvoir mobiliser pour absorber le décalage entre les dépenses et les encaissements.

Les dépenses engagées et réalisées

Comparer les dépenses prévues aux dépenses réellement engagées permet de détecter rapidement les écarts susceptibles de modifier la prévision.

Le reste à facturer

Il permet d’identifier le chiffre d’affaires qui doit encore être facturé et donc les recettes futures potentielles du chantier.

Les encaissements attendus

C’est l’un des indicateurs les plus importants pour la trésorerie. Il permet d’anticiper les entrées d’argent réellement disponibles et pas seulement le chiffre d’affaires comptabilisé.

La marge prévisionnelle à terminaison

La trésorerie ne doit pas être pilotée indépendamment de la rentabilité. Une dérive des coûts peut à la fois réduire la marge du chantier et augmenter le besoin de financement.

Pourquoi un ERP BTP facilite la prévision de trésorerie ?

Le principal enjeu pour une entreprise du BTP est de disposer d’informations fiables sans multiplier les saisies dans différents fichiers Excel.

Un ERP BTP permet de centraliser les données issues des différentes étapes du chantier et de les exploiter pour améliorer le pilotage financier.

Le cheminement peut être représenté simplement :

Étude de prix → Budget chantier → Achats → Sous-traitance → Avancement → Facturation → Encaissement → Prévision de trésorerie

Cette continuité de l’information permet notamment de limiter les ressaisies et de rapprocher plus facilement le prévisionnel de la réalité.

Avec un logiciel ERP BTP comme Tiamp, l’entreprise peut s’appuyer sur les informations de ses affaires et de ses chantiers pour mieux suivre les coûts, les achats, la facturation et les données nécessaires au pilotage.

L’objectif n’est donc pas simplement de produire un tableau de trésorerie. Il s’agit surtout de disposer d’une information suffisamment à jour pour prendre les bonnes décisions avant que la difficulté de trésorerie ne devienne réelle.

Prévision de trésorerie chantier : une démarche à intégrer au pilotage du BTP

La prévision de trésorerie chantier ne doit pas être considérée comme un exercice financier réalisé une seule fois par la direction administrative ou financière.

Elle commence dès l’étude de prix, se précise lors de la préparation du chantier, puis évolue avec les achats, les dépenses, l’avancement, la facturation et les encaissements.

Pour une PME du BTP, cette approche permet notamment de répondre à quatre questions essentielles :

  • Combien le chantier va-t-il réellement coûter ?
  • À quel moment les dépenses seront-elles engagées et réglées ?
  • Quand les factures seront-elles émises et encaissées ?
  • Quel sera le besoin de trésorerie maximal avant que le chantier ne génère suffisamment d’encaissements ?

En résumé, la trésorerie d’un chantier se prévoit dès l’étude de prix, se pilote pendant l’exécution et se confirme jusqu’à l’encaissement final.

Pour les entreprises du BTP, disposer d’un ERP BTP capable de relier l’étude de prix, la gestion des affaires, les achats, les chantiers et la facturation constitue ainsi un véritable levier pour améliorer la visibilité financière et anticiper les besoins de trésorerie.

Articles recommandés :

Suivi des marchés travaux dans le BTP : les indicateurs à piloter

Suivi de marge chantier BTP : méthode et indicateurs

Sous-traitance BTP : comment sécuriser vos marges ?

Cas client ERP BTP : Groupe V. Tiamp au cœur des processus métiers. 

FAQ – Prévision de trésorerie chantier BTP

Qu’est-ce qu’une prévision de trésorerie chantier ?

Une prévision de trésorerie chantier est une estimation des entrées et sorties d’argent liées à un chantier sur une période donnée. Elle prend notamment en compte les dépenses de main-d’œuvre, matériaux, matériel et sous-traitance, ainsi que la facturation et les encaissements clients. Elle permet d’anticiper les périodes de tension et le besoin de financement du chantier.

Pourquoi prévoir la trésorerie dès l’étude de prix ?

L’étude de prix permet d’identifier les principaux coûts nécessaires à la réalisation du chantier. En associant ces coûts à un calendrier prévisionnel de dépenses et aux conditions de facturation du marché, l’entreprise peut estimer dès la préparation du chantier son besoin de trésorerie et anticiper les éventuels décalages entre dépenses et encaissements.

Quelle est la différence entre rentabilité et trésorerie d’un chantier ?

La rentabilité mesure notamment la différence entre le chiffre d’affaires et les coûts du chantier. La trésorerie correspond aux flux d’argent réellement encaissés et décaissés. Un chantier peut donc être rentable mais nécessiter un financement temporaire lorsque les dépenses sont réglées avant l’encaissement des factures clients.

Quels éléments intégrer dans une prévision de trésorerie BTP ?

Une prévision de trésorerie BTP doit notamment intégrer les achats de matériaux, la main-d’œuvre, le matériel, la sous-traitance, les frais liés au chantier, les acomptes, les situations de travaux, les dates de facturation, les délais de paiement et les encaissements prévus.

Comment anticiper les encaissements d’un chantier ?

Il faut partir des conditions prévues au marché : acomptes, situations de travaux, échéancier de facturation et délais de règlement. La prévision doit ensuite être actualisée en fonction de l’avancement réel du chantier, des factures émises et des éventuels retards de paiement.

À quelle fréquence mettre à jour une prévision de trésorerie chantier ?

La fréquence dépend de la taille et de la complexité du chantier. Pour un pilotage efficace, la prévision doit être actualisée régulièrement, notamment lorsque les dépenses, l’avancement, la facturation ou les délais d’encaissement évoluent de manière significative.

Quels sont les principaux indicateurs de trésorerie d’un chantier ?

Les principaux indicateurs sont le besoin de trésorerie maximal, les dépenses engagées et réalisées, le reste à facturer, les encaissements attendus, les créances clients et la marge prévisionnelle à terminaison. Leur suivi permet d’identifier rapidement les écarts par rapport au prévisionnel.

L’ERP BTP TIAMP peut-il aider à prévoir la trésorerie d’un chantier ?

Oui. Un ERP BTP comme Tiamp permet de centraliser les données issues de l’étude de prix, des affaires, des achats, des sous-traitants, du suivi de chantier et de la facturation. Cette continuité de l’information facilite la mise à jour des prévisions et permet de rapprocher plus facilement les prévisions des données réelles.

Suivi des marchés de travaux BTP : avancement des chantiers, facturation, avenants et encaissements

Suivi marché travaux BTP

Suivi des marchés de travaux BTP : les indicateurs à piloter pour maîtriser ses chantiers

Le suivi d’un marché de travaux BTP ne se limite pas à suivre l’avancement du chantier. Pour préserver sa rentabilité et sa trésorerie, une entreprise doit également maîtriser les montants contractuels, les avenants, les situations de travaux, les factures, les encaissements, les retenues de garantie, les révisions de prix et les différentes échéances prévues au contrat.

Un suivi structuré permet ainsi de comparer en permanence ce qui était prévu avec ce qui est réellement réalisé, facturé et encaissé. Il donne à la direction et aux équipes travaux une vision plus fiable de la situation de chaque marché et permet d’anticiper les écarts avant qu’ils ne deviennent problématiques.

Mais comment organiser efficacement le suivi des marchés de travaux BTP et quels sont les indicateurs à surveiller en priorité ?

Pourquoi le suivi des marchés est stratégique pour une entreprise BTP ?

Dans le BTP, un chantier peut durer plusieurs mois, voire plusieurs années. Pendant cette période, de nombreux événements peuvent faire évoluer les données initialement prévues : travaux supplémentaires, avenants, révisions de prix, modifications du planning, retards de paiement ou encore application de retenues de garantie.

Le marché constitue donc le cadre contractuel et financier dans lequel le chantier va évoluer.

Sans suivi précis, l’entreprise peut rapidement perdre de vue son niveau réel d’engagement. Un montant de marché peut avoir évolué sans que toutes les équipes disposent de la même information. Une situation peut être établie mais pas encore validée. Une facture peut être émise mais toujours en attente de règlement. Une retenue de garantie peut également réduire significativement le montant effectivement encaissé.

Le suivi marché chantier doit donc permettre de répondre simplement à plusieurs questions :

  • Quel est le montant actuel du marché ?
  • Quels avenants et travaux supplémentaires ont été validés ?
  • Quel est le montant déjà réalisé et facturé ?
  • Combien reste-t-il à facturer ?
  • Quelles sommes ont réellement été encaissées ?
  • Quels montants restent à percevoir ?
  • Quelles retenues de garantie sont encore immobilisées ?
  • Quelles échéances contractuelles approchent ?

Cette vision globale est essentielle pour assurer un véritable pilotage de chantier BTP.

Les informations contractuelles à centraliser

La première étape d’une bonne gestion des marchés BTP consiste à centraliser les informations essentielles du contrat.

Le dossier doit notamment permettre de retrouver rapidement :

  • le client et les différents intervenants ;
  • la référence du marché ;
  • la date de notification ou de signature ;
  • le montant initial du marché ;
  • les conditions de règlement ;
  • les délais d’exécution ;
  • les modalités de révision ou d’actualisation des prix ;
  • les conditions relatives aux retenues de garantie ;
  • les éventuelles pénalités prévues au contrat ;
  • les documents contractuels et pièces associées.

L’objectif est de disposer d’une information fiable et accessible par les personnes qui interviennent dans le suivi administratif, financier et opérationnel du marché.

Montant initial, avenants et travaux supplémentaires

Le montant initial indiqué dans le contrat ne correspond pas nécessairement au montant final du marché.

Au cours du chantier, des travaux supplémentaires peuvent être demandés, des prestations peuvent être supprimées ou le périmètre des travaux peut évoluer. Ces modifications doivent être suivies avec précision.

Il est donc utile de distinguer clairement :

  • le montant initial du marché ;
  • les avenants validés ;
  • les travaux supplémentaires acceptés ;
  • les éventuelles moins-values ;
  • le montant actualisé du marché ;
  • les travaux réalisés et restant à réaliser.

Cette distinction permet notamment d’éviter de comparer l’avancement du chantier avec un montant de référence qui n’est plus à jour.

Pour la direction, l’enjeu est également important : l’évolution du montant du marché peut avoir un impact direct sur le chiffre d’affaires prévisionnel et sur la rentabilité attendue du chantier.

Suivre l’avancement et les situations de travaux

Le suivi administratif d’un marché doit être connecté à la réalité du chantier.

Les situations de travaux permettent de traduire l’avancement des prestations en montant facturable. Elles constituent donc un élément central du suivi financier chantier.

Il est pertinent de suivre notamment :

  • le montant des travaux réalisés ;
  • le pourcentage d’avancement ;
  • le montant de chaque situation ;
  • les situations transmises au client ;
  • les situations validées ou en attente de validation ;
  • les éventuelles corrections ou contestations ;
  • le cumul facturé par rapport au montant du marché.

Cette vision permet de détecter plus rapidement les écarts entre l’avancement physique du chantier et son avancement financier.

Facturation et encaissements : deux indicateurs à ne pas confondre

Un marché peut être largement réalisé sans que l’entreprise ait encore encaissé les sommes correspondantes.

C’est pourquoi le suivi doit distinguer clairement ce qui est facturé de ce qui est encaissé.

Pour chaque marché, la direction doit pouvoir connaître :

  • le montant facturé à date ;
  • le montant restant à facturer ;
  • le montant encaissé ;
  • le montant restant à encaisser ;
  • les factures échues ;
  • les éventuels retards de paiement.

Cette information est particulièrement importante pour les entreprises du BTP, pour lesquelles plusieurs chantiers peuvent mobiliser simultanément des montants importants.

Un marché rentable sur le papier peut ainsi générer des tensions de trésorerie si les encaissements prennent du retard.

Retenues de garantie : un élément du suivi financier

La retenue de garantie est souvent considérée comme un sujet administratif. Elle constitue pourtant un véritable élément du suivi financier du marché.

Lorsqu’une retenue est appliquée, une partie du montant facturé n’est pas immédiatement encaissée par l’entreprise. Elle doit donc être identifiée et suivie séparément.

Le suivi peut notamment porter sur :

  • le montant de la retenue appliquée ;
  • le cumul des retenues sur le marché ;
  • les sommes restant à libérer ;
  • les échéances associées ;
  • les éventuelles garanties ou cautions venant remplacer la retenue.

La retenue de garantie n’est donc qu’un des nombreux paramètres à intégrer dans un véritable suivi contractuel chantier.

Révisions de prix : surveiller l’évolution du montant du marché

Selon les contrats, les prix peuvent être actualisés ou révisés en fonction d’indices ou de formules définis contractuellement.

Le suivi de ces mécanismes est important car ils peuvent modifier sensiblement le montant facturé au client.

Une entreprise doit pouvoir identifier :

  • les marchés concernés par une révision de prix ;
  • la formule ou l’indice applicable ;
  • la période de référence ;
  • les révisions déjà calculées ;
  • les montants restant à facturer.

Une absence de suivi peut conduire à oublier des sommes auxquelles l’entreprise peut contractuellement prétendre.

Délais et échéances contractuelles

Un marché comporte également de nombreuses dates importantes : démarrage des travaux, échéances intermédiaires, fin contractuelle, réception, levée des réserves ou encore échéances liées aux garanties.

Le suivi des marchés doit donc intégrer une véritable logique de calendrier.

L’objectif est de pouvoir identifier rapidement les échéances à venir et les actions associées :

  • documents à transmettre ;
  • situations à établir ;
  • validations à obtenir ;
  • réserves à lever ;
  • factures à relancer ;
  • garanties arrivant à échéance.

Cette anticipation contribue à réduire les oublis et à sécuriser le suivi administratif du chantier.

Réserves et réception des travaux

La réception constitue une étape majeure dans la vie d’un marché. Elle marque notamment le passage vers une nouvelle phase du suivi contractuel.

Les réserves émises lors de la réception doivent être identifiées, suivies et rapprochées des actions nécessaires à leur levée.

Un suivi efficace doit donc permettre de connaître :

  • la date de réception ;
  • les réserves émises ;
  • leur état d’avancement ;
  • les actions restant à réaliser ;
  • la date de levée des réserves ;
  • les conséquences éventuelles sur les règlements et garanties.

Le suivi du marché ne s’arrête donc pas nécessairement à la fin des travaux. Certaines obligations contractuelles se poursuivent après la réception.

Quels indicateurs suivre pour piloter ses marchés BTP ?

Pour la direction d’une entreprise de BTP, l’enjeu n’est pas de multiplier les tableaux de bord mais de disposer des bons indicateurs au bon moment.

Parmi les indicateurs les plus utiles, on peut retenir :

Indicateur Objectif
Montant initial du marché Connaître la base contractuelle
Montant actualisé Intégrer les avenants et modifications
Avancement du marché Mesurer la progression des travaux
Montant facturé Suivre le chiffre d’affaires facturé
Montant encaissé Suivre les flux de trésorerie
Reste à facturer Anticiper le chiffre d’affaires à venir
Reste à encaisser Identifier les sommes à percevoir
Retenues de garantie Mesurer les sommes temporairement immobilisées
Révisions de prix Suivre les montants liés à l’évolution des prix
Retards de paiement Identifier les risques de trésorerie
Réserves Suivre les obligations restant à réaliser

Ces indicateurs prennent toute leur valeur lorsqu’ils peuvent être analysés à l’échelle d’un chantier, d’un marché, d’un client ou de l’ensemble de l’entreprise.

Pourquoi utiliser un ERP BTP pour gérer ses marchés ?

Lorsque le nombre de marchés augmente, leur suivi dans plusieurs fichiers Excel, outils de facturation ou tableaux indépendants devient rapidement complexe.

Le principal risque est alors de créer des ruptures entre les informations commerciales, opérationnelles, administratives et financières.

Un ERP BTP permet au contraire de centraliser les données et de faciliter leur circulation entre les différents services.

Dans une solution spécialisée dans le secteur du bâtiment et des travaux publics, le suivi peut notamment relier :

  • le marché signé avec le client ;
  • les éléments contractuels ;
  • les avenants ;
  • l’avancement du chantier ;
  • les situations de travaux ;
  • la facturation ;
  • les règlements ;
  • les retenues de garantie ;
  • les révisions de prix ;
  • les éléments de suivi du chantier.

Cette centralisation facilite le partage de l’information et limite les ressaisies entre les équipes.

Le suivi des marchés clients avec un ERP BTP

Pour une entreprise qui gère plusieurs marchés simultanément, disposer d’un outil dédié permet également d’avoir une vision consolidée de son portefeuille de contrats.

Le module Gestion des Marchés Clients de Tiamp s’inscrit dans cette logique. Il permet de structurer le suivi des marchés clients et de centraliser les informations nécessaires à leur gestion, depuis les éléments contractuels jusqu’au suivi de la facturation.

L’objectif n’est pas de remplacer le suivi opérationnel du chantier, mais de créer un lien entre les différentes informations qui permettent à l’entreprise de maîtriser son activité.

Pour la direction, cette approche permet notamment de disposer d’une vision plus globale des engagements, du chiffre d’affaires réalisé, des montants à facturer et des sommes restant à encaisser.

Conclusion : un marché BTP se pilote bien au-delà de l’avancement des travaux

Le suivi des marchés de travaux BTP ne consiste pas uniquement à connaître le pourcentage d’avancement d’un chantier.

Pour maîtriser ses marchés, une entreprise doit suivre simultanément les dimensions contractuelles, opérationnelles et financières : montant du marché, avenants, travaux supplémentaires, situations, facturation, encaissements, retenues de garantie, révisions de prix, échéances et réserves.

La difficulté consiste ensuite à faire circuler ces informations entre les équipes et à disposer d’une vision suffisamment fiable pour prendre les bonnes décisions.

Un ERP BTP comme Tiamp permet de centraliser ces données et de transformer le suivi administratif des marchés en véritable outil de pilotage. La direction peut ainsi mieux anticiper les facturations, les encaissements et les échéances, tandis que les équipes disposent d’une information plus cohérente sur leurs marchés.

Dans un secteur où la rentabilité et la trésorerie dépendent fortement de la bonne maîtrise des contrats, le suivi des marchés (voir notre module de gestion des marchés clients) devient ainsi un véritable levier de performance.

Articles recommandés :

Situation de travaux BTP : Comment établir, suivre et facturer un chantier ?

Retenue de garantie dans le BTP : comment récupérer votre trésorerie bloquée ?

Prévision de trésorerie chantier : de l’étude de prix à l’encaissement

FAQ – Suivi des marchés de travaux BTP

Qu’est-ce que le suivi d’un marché de travaux BTP ?

Le suivi d’un marché de travaux BTP consiste à contrôler l’ensemble des éléments contractuels, opérationnels et financiers liés à un contrat : montant du marché, avenants, avancement, situations, facturation, encaissements, retenues de garantie, révisions de prix, échéances et réserves.

Quels sont les principaux indicateurs d’un marché BTP ?

Les principaux indicateurs sont le montant initial et actualisé du marché, l’avancement des travaux, le montant facturé, le montant encaissé, le reste à facturer, le reste à encaisser, les retenues de garantie, les révisions de prix et les éventuels retards de paiement.

Pourquoi suivre les retenues de garantie ?

Les retenues de garantie représentent des sommes facturées mais temporairement non encaissées. Leur suivi permet de connaître les montants immobilisés et d’anticiper leur récupération selon les conditions prévues au contrat.

Pourquoi centraliser les marchés clients dans un ERP BTP ?

Un ERP BTP permet de centraliser les informations contractuelles et financières et de faciliter le lien entre les équipes commerciales, administratives, comptables et travaux. Il réduit également les risques d’erreurs et de ressaisie liés à l’utilisation de fichiers ou outils indépendants.

Quelle différence entre suivi de chantier et suivi de marché ?

Le suivi de chantier porte principalement sur l’exécution opérationnelle des travaux, tandis que le suivi de marché englobe également les dimensions contractuelles et financières : montant du contrat, avenants, facturation, encaissements, garanties, révisions de prix et échéances.

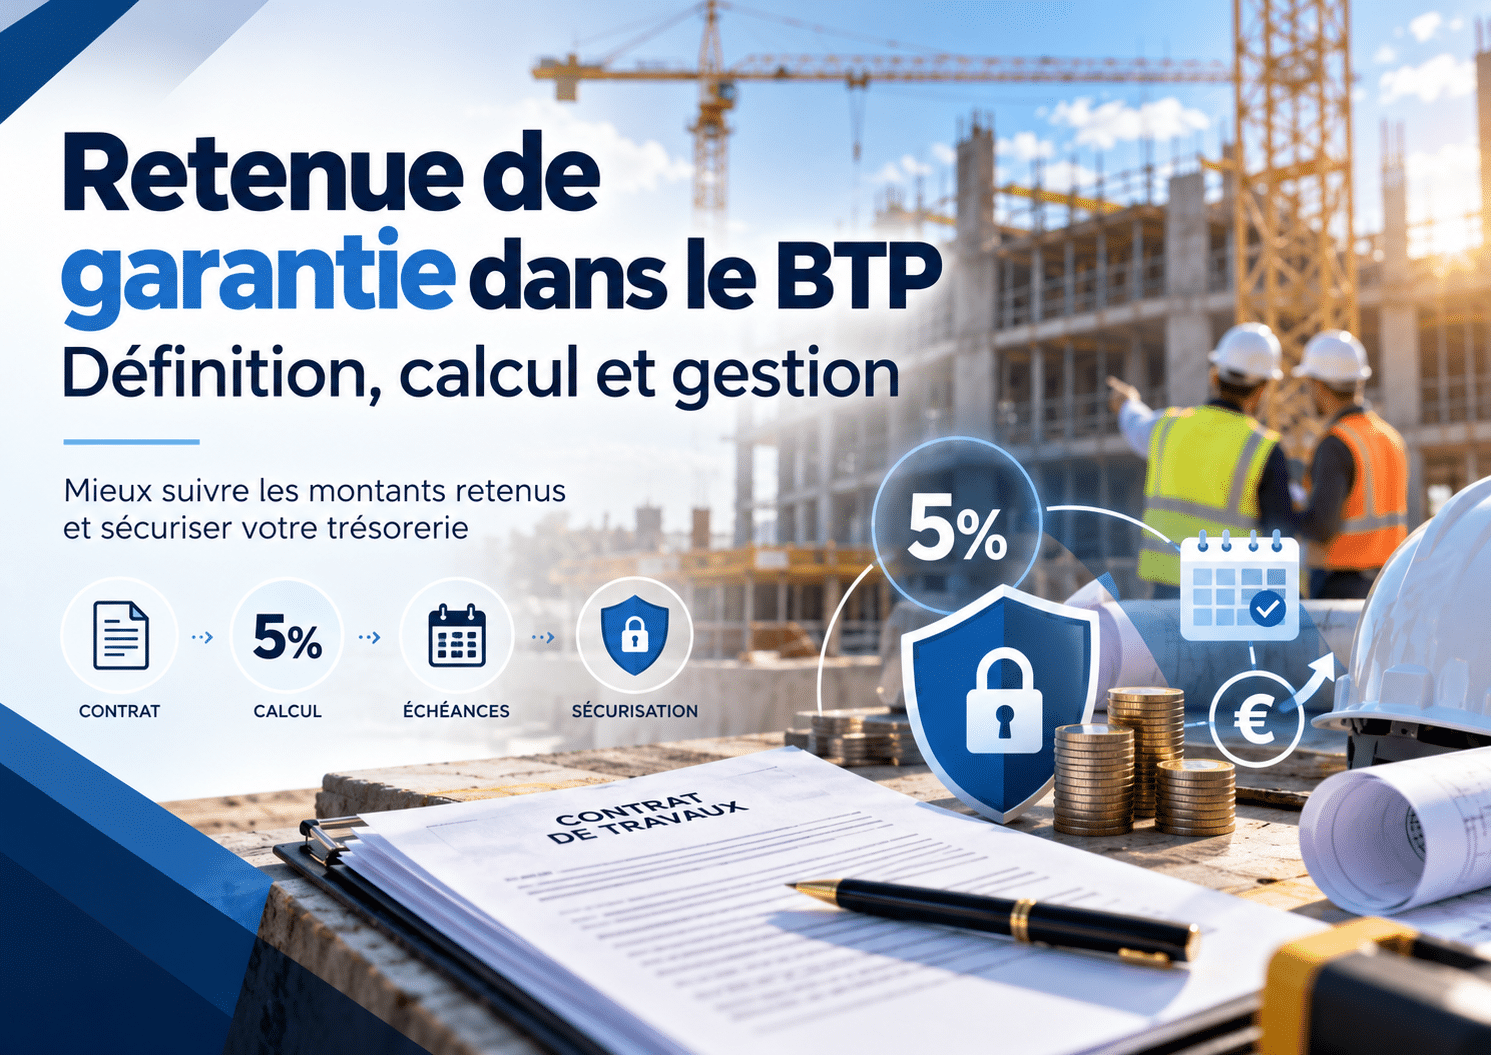
Suivi des retenues de garantie sur les marchés de travaux BTP pour maîtriser les sommes restant à encaisser.

Retenue de garantie BTP : Comment récupérer votre trésorerie bloquée ?

Retenue de garantie dans le BTP : définition, calcul et gestion

La retenue de garantie est un mécanisme courant dans les marchés de travaux qui permet au maître d’ouvrage de se prémunir contre d’éventuelles réserves ou malfaçons. Pour l’entreprise de BTP, elle représente toutefois une somme qui n’est pas immédiatement encaissée et qui peut avoir un impact significatif sur la trésorerie.

Comment fonctionne une retenue de garantie ? Quel est son montant maximum ? Quand doit-elle être libérée ? Quelle différence entre marché public et marché privé ? Et surtout, comment mieux suivre ces sommes pour éviter les oublis et les retards de règlement ?

Voici l’essentiel à connaître pour mieux gérer les retenues de garantie dans le BTP.

Qu’est-ce qu’une retenue de garantie dans le BTP ?

La retenue de garantie est une somme conservée temporairement par le maître d’ouvrage sur les paiements dus à une entreprise de travaux.

Son objectif est de garantir la bonne exécution des prestations et, notamment, de permettre la prise en charge d’éventuelles réserves formulées lors de la réception des travaux ou pendant la période de garantie.

Dans les marchés publics, le Code de la commande publique précise que la retenue de garantie a pour objet de couvrir les réserves formulées à la réception ainsi que, le cas échéant, celles formulées pendant le délai de garantie lorsque les malfaçons n’étaient pas apparentes au moment de la réception.

Pour l’entreprise, cette retenue ne constitue donc pas une remise commerciale ni une perte définitive : il s’agit d’une somme qui reste due, sous réserve du respect des conditions prévues au contrat.

Quel est le montant d’une retenue de garantie ?

Dans les marchés publics, le montant de la retenue de garantie ne peut pas dépasser 5 % du montant initial du marché, augmenté le cas échéant des modifications intervenues en cours d’exécution.

Depuis 2025, un plafond de 3 % s’applique à certaines catégories de marchés publics lorsque le titulaire est une PME, notamment pour certains marchés de l’État et des collectivités dépassant les seuils prévus par le Code de la commande publique.

Dans les marchés privés de travaux visés par la loi du 16 juillet 1971, la retenue de garantie peut également atteindre au maximum 5 % du montant des acomptes. La loi prévoit notamment les conditions de consignation des sommes retenues.

Exemple de calcul

Prenons l’exemple d’un marché de travaux d’un montant de :

  • 500 000 € HT de marché initial ;
  • 5 % de retenue de garantie ;
  • soit jusqu’à 25 000 € susceptibles d’être retenus.

Pour une entreprise de BTP, 25 000 € peuvent représenter une somme importante, notamment lorsque plusieurs chantiers sont concernés simultanément.

C’est pourquoi la retenue de garantie doit être considérée non seulement comme un élément contractuel, mais également comme un enjeu de gestion de trésorerie.

Comment la retenue de garantie est-elle prélevée ?

Dans les marchés publics, la retenue de garantie est prélevée progressivement sur les sommes versées à l’entreprise : acomptes, règlements partiels définitifs et solde.

Le principe est donc différent d’un simple impayé. L’entreprise sait qu’une partie du montant facturé ne sera pas immédiatement encaissée parce qu’elle correspond à une disposition prévue au marché.

Cette distinction est importante dans le suivi des comptes clients. Une somme retenue au titre de la garantie doit pouvoir être identifiée comme telle afin de ne pas être confondue avec une facture en retard de paiement.

Retenue de garantie et trésorerie : un enjeu important pour les entreprises du BTP

Le BTP est particulièrement sensible aux décalages de trésorerie.

Une entreprise peut avoir réalisé les travaux, engagé ses dépenses de main-d’œuvre, de matériaux, de matériel et de sous-traitance, tout en ne percevant qu’une partie du montant correspondant à son avancement.

La retenue de garantie vient prolonger ce décalage.

Sur un chantier isolé, son impact peut sembler limité. Mais pour une entreprise qui réalise plusieurs dizaines de chantiers, les sommes cumulées peuvent rapidement devenir significatives.

Par exemple, si une entreprise dispose simultanément de :

  • 10 chantiers avec 10 000 € de retenue de garantie chacun ;
  • soit 100 000 € de trésorerie potentiellement immobilisée ;

le suivi de ces sommes devient un véritable sujet de pilotage financier.

La question n’est donc pas uniquement : « combien avons-nous facturé ? »

Il faut également pouvoir répondre à :

  • Quel montant est actuellement retenu ?
  • Sur quels marchés ?
  • Depuis quelle date ?
  • À quelle date la retenue doit-elle normalement être libérée ?
  • Existe-t-il encore des réserves ?
  • Quelles actions devons-nous mener pour obtenir son règlement ?

Quand la retenue de garantie doit-elle être remboursée ?

Le moment de restitution dépend notamment de la nature du marché et des dispositions contractuelles applicables.

Dans les marchés publics, lorsque le marché prévoit une retenue de garantie, celle-ci doit être remboursée dans un délai de 30 jours à compter de l’expiration du délai de garantie. Si des réserves ont été notifiées et ne sont pas levées à cette date, le remboursement intervient dans les conditions prévues après leur levée.

Dans les marchés privés régis par la loi du 16 juillet 1971, la loi prévoit notamment la libération de la caution ou le versement des sommes consignées à l’expiration d’un délai d’un an à compter de la réception, sous réserve des conditions prévues par le texte.

Attention : les modalités concrètes peuvent dépendre du type de marché, des clauses contractuelles et du régime juridique applicable. Il est donc important de vérifier les documents contractuels du chantier et, en cas de difficulté, de se faire accompagner par un professionnel compétent.

Comment éviter d’oublier une retenue de garantie ?

La difficulté pour une entreprise de BTP n’est pas nécessairement de comprendre le principe de la retenue de garantie. Elle réside souvent dans son suivi dans le temps.

Entre la signature du marché, les situations de travaux, la réception du chantier, les éventuelles réserves et la restitution de la retenue, plusieurs mois peuvent s’écouler.

Un suivi efficace consiste notamment à centraliser les informations suivantes :

  • montant initial du marché ;
  • avenants et modifications ;
  • montant des situations et factures ;
  • montant retenu ;
  • montant déjà libéré ;
  • date de réception ;
  • date de fin du délai de garantie ;
  • réserves éventuelles ;
  • date prévisionnelle de restitution ;
  • actions de relance à effectuer.

L’objectif est simple : ne pas laisser une somme due à l’entreprise devenir invisible dans le temps.

Retenue de garantie : attention au suivi des réserves

La retenue de garantie est directement liée à la réception des travaux et aux réserves.

Une entreprise peut donc avoir intérêt à rapprocher plusieurs informations : le marché, la facturation, la réception, les réserves et leur levée.

Une réserve non levée peut en effet expliquer pourquoi une retenue n’est pas encore libérée.

Le suivi administratif du chantier doit donc permettre de connaître rapidement l’état d’avancement de ces éléments. Cela facilite les échanges entre les équipes travaux, l’administration des ventes, la comptabilité et la direction.

Peut-on remplacer la retenue de garantie par une garantie ?

Dans certaines situations, la retenue de garantie peut être remplacée par une garantie à première demande ou, selon le cadre applicable, par une caution.

Pour les marchés privés régis par la loi de 1971, l’entrepreneur peut notamment éviter l’application de la retenue prévue au contrat en fournissant une caution personnelle et solidaire d’un montant équivalent, dans les conditions définies par la loi.

Le Code de la commande publique prévoit également, pour les marchés publics, des dispositifs permettant de substituer une garantie à la retenue de garantie, sous réserve du respect des conditions réglementaires applicables.

Pour l’entreprise, cette possibilité peut être intéressante car elle permet potentiellement de limiter l’immobilisation de trésorerie. Elle doit cependant être étudiée en fonction du contrat, des coûts et des conditions proposées par l’établissement financier.

Retenue de garantie : pourquoi un ERP BTP peut simplifier le suivi ?

Lorsqu’une entreprise gère ses marchés avec plusieurs outils, le suivi des retenues de garantie peut rapidement devenir complexe.

Les informations peuvent être réparties entre un logiciel de facturation, des tableaux Excel, des documents contractuels et des échanges de mails.

Le risque est alors de perdre du temps à rechercher l’information ou, pire, de laisser passer une échéance.

Un logiciel ERP dédié au BTP permet de centraliser les données liées au marché et de rapprocher les différents éléments nécessaires au suivi administratif et financier des chantiers.

La gestion des affaires, le suivi des marchés clients, la facturation, le suivi de chantier et la comptabilité peuvent ainsi être intégrés dans un même environnement.

Comment Tiamp peut aider les entreprises du BTP ?

Tiamp est un logiciel ERP dédié aux entreprises du Bâtiment et des Travaux Publics. Sa conception modulaire permet de couvrir différents processus de l’entreprise, depuis l’étude de prix jusqu’au suivi de chantier, à la facturation et à la comptabilité.

Son module Client et facturation permet notamment de gérer les situations de travaux et les éléments contractuels des marchés clients. Le module Gestion des affaires apporte quant à lui une vision globale de la vie de l’affaire, tandis que le suivi de chantier permet de piloter les opérations et leur rentabilité.

Dans le cadre du suivi des retenues de garantie, l’intérêt d’un ERP BTP comme Tiamp est donc surtout de disposer d’une information centralisée, structurée et accessible, plutôt que de multiplier les fichiers de suivi.

Pour une entreprise qui gère de nombreux marchés, cette centralisation peut contribuer à :

  • mieux suivre les éléments contractuels des marchés ;
  • fiabiliser le processus de facturation ;
  • identifier les sommes restant à percevoir ;
  • faciliter le suivi administratif des chantiers ;
  • améliorer la visibilité sur les encaissements futurs ;
  • limiter les ressaisies entre les différents services.

Conclusion : mieux gérer les retenues de garantie pour préserver sa trésorerie

La retenue de garantie fait partie des réalités financières et contractuelles du secteur du BTP. Si son principe est relativement simple, son suivi peut devenir complexe lorsque l’entreprise gère simultanément de nombreux marchés et chantiers.

Pour une PME du BTP, l’enjeu est donc double : respecter les obligations contractuelles tout en conservant une vision précise des sommes restant à encaisser.

Un suivi rigoureux des marchés, des situations, des réceptions, des réserves et des échéances permet de mieux maîtriser ce poste et d’éviter qu’une somme due reste oubliée pendant plusieurs mois.

Dans cette démarche, un ERP BTP comme Tiamp peut apporter une réponse en centralisant les informations liées aux affaires, aux marchés clients, à la facturation et au suivi des chantiers.

Pour les entreprises qui souhaitent passer d’un suivi dispersé entre fichiers et outils à une gestion intégrée de leur activité, Tiamp propose une solution ERP BTP modulaire spécifiquement conçue pour les professionnels du BTP.

Article recommandé :

Suivi de marge chantier BTP : méthode et indicateurs

Suivi des marchés travaux dans le BTP : les indicateurs à piloter

FAQ – Retenue de garantie dans le BTP

Qu’est-ce qu’une retenue de garantie dans le BTP ?

La retenue de garantie est une somme conservée temporairement par le maître d’ouvrage sur les sommes dues à l’entreprise de travaux. Elle vise notamment à garantir la bonne exécution des travaux et la levée d’éventuelles réserves.

Quel est le montant maximum d’une retenue de garantie dans le BTP ?

Dans les marchés publics, la retenue de garantie est généralement plafonnée à 5 % du montant initial du marché, avec des règles particulières pouvant s’appliquer notamment à certains marchés conclus avec des PME. Dans les marchés privés soumis à la loi du 16 juillet 1971, elle est également plafonnée à 5 % des acomptes.

Comment calculer une retenue de garantie ?

Le calcul consiste généralement à appliquer le taux prévu au marché au montant concerné. Par exemple, pour un marché de 500 000 € HT avec une retenue de garantie de 5 %, le montant maximal retenu est de 25 000 €.

Quand la retenue de garantie est-elle remboursée ?

Le délai de restitution dépend du type de marché et des règles contractuelles applicables. Dans les marchés publics, la retenue est notamment remboursée après l’expiration du délai de garantie, sous réserve de la situation des éventuelles réserves.

Quel est l’impact de la retenue de garantie sur la trésorerie d’une entreprise du BTP ?

La retenue de garantie réduit temporairement les sommes encaissées par l’entreprise. Lorsque plusieurs chantiers sont concernés, les montants cumulés peuvent représenter plusieurs dizaines de milliers d’euros et avoir un impact significatif sur la trésorerie.

Un ERP comme Tiamp peut-il aider à suivre les retenues de garantie ?

Oui. Un ERP BTP comme Tiamp permet de centraliser les informations relatives aux affaires, aux marchés clients, à la facturation et au suivi des chantiers. Cette centralisation facilite le suivi administratif et financier des marchés et donne une meilleure visibilité sur les sommes restant à encaisser. Découvrir Tiamp