+33 1 55 12 57 77

 Demander
 14.10.26
Situation de travaux BTP : comment établir, suivre et facturer un chantier ?
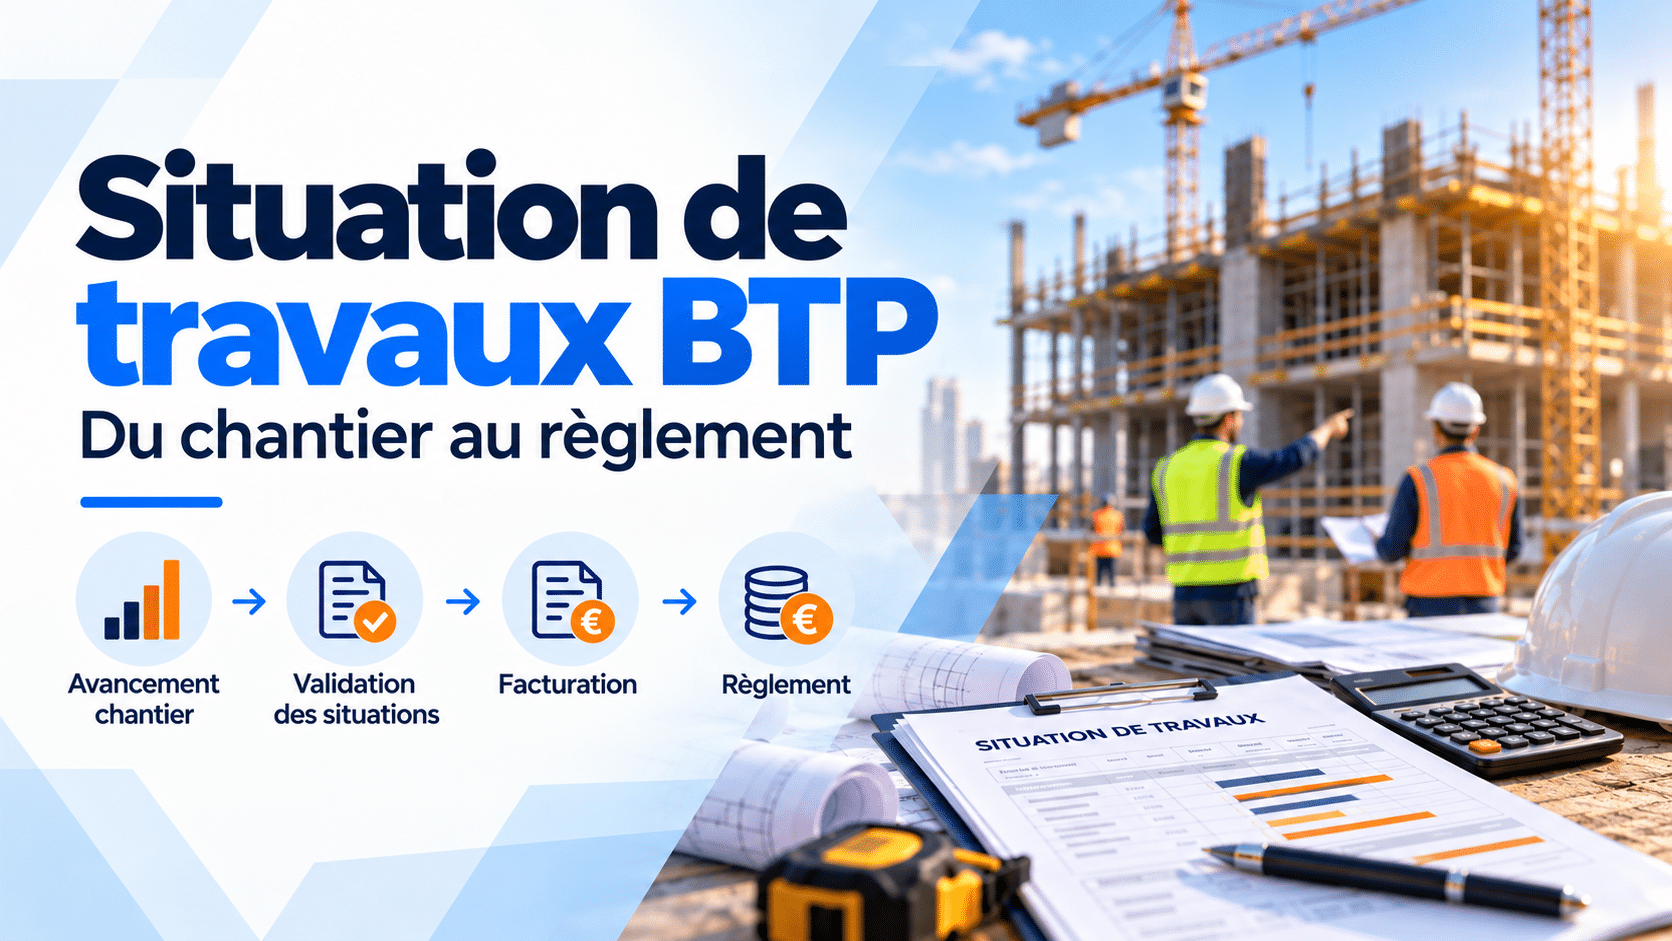
Une situation de travaux BTP permet de mesurer l’avancement d’un chantier et de facturer les travaux réalisés à une date donnée. Elle constitue une étape essentielle du cycle de gestion d’un chantier : avancement → situation → validation → facturation → règlement. Son montant peut toutefois être ajusté par des avances, des retenues de garantie, des révisions de prix, des acomptes déjà versés ou encore des travaux supplémentaires.
Pour une entreprise du bâtiment ou des travaux publics, bien gérer les situations de travaux est donc essentiel pour sécuriser la facturation, suivre l’avancement financier des chantiers et préserver sa trésorerie.
Mais comment établir une situation de travaux ? Quelle différence avec une facture d’avancement ? Comment calculer le montant réellement facturable et encaissable ? Et comment fiabiliser ce processus grâce à un ERP BTP ?
Qu’est-ce qu’une situation de travaux ?
Une situation de travaux est un document qui présente, à une date donnée, les travaux réalisés par une entreprise sur un chantier. Elle permet de déterminer le montant correspondant à l’avancement du chantier et pouvant faire l’objet d’un paiement.
Elle est généralement établie périodiquement, par exemple chaque mois, selon les modalités prévues dans le marché ou le contrat.
La situation reprend notamment :
- les prestations prévues au marché ;
- les quantités ou ouvrages réalisés ;
- le montant des travaux exécutés ;
- l’avancement cumulé du chantier ;
- les éventuels travaux supplémentaires ou avenants ;
- les révisions ou actualisations de prix lorsqu’elles sont applicables ;
- les acomptes ou avances déjà versés ;
- les retenues ou déductions prévues au contrat.
La situation constitue ainsi un outil de suivi du chantier autant qu’un document préparatoire à la facturation.
Situation de travaux et facture : quelle différence ?
La situation de travaux et la facture sont liées, mais elles ne désignent pas exactement la même chose.
La situation de travaux constate l’avancement et détermine le montant correspondant aux travaux réalisés. Elle sert notamment de base à la validation par le client, le maître d’œuvre ou le maître d’ouvrage.
La facture d’avancement, quant à elle, est le document comptable et fiscal qui formalise la demande de paiement.
Dans la pratique, le processus peut donc être résumé ainsi :
Travaux réalisés → situation de travaux → validation → facture → paiement.
Selon l’organisation du chantier et les conditions contractuelles, la situation et la facture peuvent être très étroitement liées. L’enjeu pour l’entreprise est surtout de s’assurer que les données utilisées pour établir la facture correspondent bien à l’avancement validé.
Comment calculer une situation de travaux ?
Le calcul d’une situation dépend du type de marché et de la manière dont les travaux sont valorisés.
Dans le cas d’un marché à prix forfaitaire, l’entreprise peut par exemple déterminer un pourcentage d’avancement pour chaque poste du marché.
Exemple : un lot représente 100 000 € et son avancement est estimé à 60 %. Le montant des travaux réalisés correspondant à ce poste est alors de :
100 000 € × 60 % = 60 000 €
Si plusieurs postes sont concernés, les montants sont additionnés afin d’obtenir le total des travaux exécutés à la date de la situation.
Dans un marché à prix unitaires, le calcul peut davantage reposer sur les quantités réellement exécutées multipliées par les prix unitaires prévus au marché.
Le montant brut de la situation peut ensuite être corrigé par différents éléments : avances, acomptes déjà facturés, retenue de garantie, révision de prix ou autres déductions prévues contractuellement.
Avancement physique et avancement financier : deux notions à distinguer
L’avancement chantier ne doit pas être confondu avec l’avancement financier.
L’avancement physique mesure la réalisation effective des travaux sur le terrain. L’avancement financier correspond, lui, à la valeur des travaux pouvant être valorisés et facturés à une date donnée.
Les deux peuvent évoluer à des rythmes différents.
Par exemple, un chantier peut être physiquement avancé à 50 %, alors que seulement 40 % du montant du marché a été facturé. Cette différence peut provenir de plusieurs facteurs : délais de validation, travaux non encore valorisés, modalités contractuelles de facturation ou décalage entre réalisation et facturation.
Pour le dirigeant ou le conducteur de travaux, suivre ces deux indicateurs permet donc de mieux comprendre la situation réelle du chantier.
L’objectif n’est pas seulement de savoir combien de travaux ont été réalisés, mais aussi combien ont été valorisés, facturés et effectivement encaissés.
Les acomptes et paiements intermédiaires
Les travaux d’un chantier sont rarement réglés en une seule fois. La facturation repose généralement sur des paiements intermédiaires correspondant à l’avancement des prestations.
Ces paiements permettent à l’entreprise de transformer progressivement le travail réalisé en chiffre d’affaires facturé puis en trésorerie.
Il est donc important de conserver une vision cumulée des situations :
- montant du marché initial ;
- montant des avenants ;
- travaux réalisés à date ;
- situations déjà établies ;
- montants facturés ;
- montants réglés ;
- reste à facturer ;
- reste à encaisser.
Cette vision permet notamment d’identifier rapidement les écarts entre production, facturation et encaissement.
Déduire les avances et la retenue de garantie
Le montant des travaux réalisés ne correspond pas nécessairement au montant qui sera effectivement encaissé.
Plusieurs mécanismes peuvent réduire le montant du paiement.
La déduction des avances
Lorsqu’une avance a été versée au démarrage du marché, son remboursement peut être effectué progressivement au fil des situations, selon les modalités prévues au contrat.
Le suivi de cette avance est donc indispensable pour connaître le montant réellement dû à chaque situation.
La retenue de garantie
La retenue de garantie constitue également un élément important à prendre en compte dans le calcul du montant effectivement payé.
Elle correspond à une somme conservée temporairement par le maître d’ouvrage afin de garantir l’exécution de certaines obligations de l’entreprise, notamment celles liées aux réserves ou à la bonne exécution des travaux, selon le cadre contractuel applicable.
Une retenue de garantie peut donc créer un écart entre :
- le montant des travaux réalisés ;
- le montant facturé ;
- le montant payé ;
- le montant réellement encaissé à terme.
Pour approfondir ce mécanisme, voir également notre article consacré à la retenue de garantie dans le BTP.
Gérer les situations de travaux dans les marchés publics
La situation de travaux en marché public répond à un processus particulièrement structuré.
L’entreprise établit généralement un état d’avancement des prestations réalisées. Celui-ci est ensuite soumis aux acteurs chargés du contrôle et de la validation du marché, selon les dispositions contractuelles.
Le circuit peut notamment faire intervenir :
- l’entreprise titulaire du marché ;
- le conducteur de travaux ;
- le maître d’œuvre ;
- le maître d’ouvrage ;
- les services administratifs ou financiers.
Une fois la situation contrôlée et validée, la facturation peut être engagée selon les modalités prévues au marché.
Dans ce contexte, la qualité des données transmises est essentielle. Une erreur de quantité, un mauvais avancement ou un oubli d’avenant peut entraîner une demande de correction et donc retarder le paiement situation de travaux.
Le suivi des situations ne doit donc pas être considéré comme une simple tâche administrative : il participe directement à la maîtrise de la trésorerie de l’entreprise.
Les erreurs fréquentes dans la facturation des travaux
Plusieurs erreurs peuvent perturber le cycle de facturation d’un chantier.
1. Facturer un avancement mal évalué
Une situation surestimée risque d’être contestée et retardée. À l’inverse, une situation sous-estimée peut conduire l’entreprise à financer une partie du chantier plus longtemps que nécessaire.
2. Oublier les avenants
Les travaux supplémentaires ou modifications du marché doivent être correctement intégrés au suivi contractuel et financier.
3. Ne pas suivre les situations cumulées
Se concentrer uniquement sur la dernière situation ne permet pas de connaître précisément ce qui a déjà été facturé et encaissé.
4. Confondre facturation et encaissement
Une facture émise n’est pas nécessairement une facture payée. Le suivi du poste client doit donc compléter le suivi de la facturation.
5. Négliger les retenues et autres déductions
Une entreprise peut avoir l’impression d’avoir facturé un montant important alors que la trésorerie réellement disponible est inférieure en raison des retenues, avances ou autres mécanismes contractuels.
Comment automatiser et fiabiliser le suivi ?
Lorsque les chantiers se multiplient, suivre les situations dans plusieurs fichiers Excel devient rapidement complexe.
Le risque est de multiplier les ressaisies entre les études, les travaux, l’administration des ventes et la comptabilité. Cette organisation peut également rendre plus difficile l’identification des écarts entre l’avancement réel du chantier et sa situation financière.
Une solution de gestion intégrée permet au contraire de centraliser les informations du marché et du chantier.
L’entreprise peut ainsi disposer d’une vision plus fiable de :
- l’avancement des travaux ;
- la production réalisée ;
- la facturation cumulée ;
- les situations établies ;
- les retenues de garantie ;
- les acomptes et avances ;
- les règlements reçus ;
- le reste à facturer ;
- le reste à encaisser.
Cette centralisation contribue également à limiter les erreurs de saisie et à accélérer le traitement administratif.
ERP BTP : quel intérêt pour la facturation des chantiers ?
Un ERP BTP permet d’aller plus loin qu’un simple outil de facturation. Il relie les différentes étapes du cycle de gestion du chantier afin de faciliter la circulation de l’information entre les équipes.
Dans un logiciel ERP BTP comme Tiamp, la gestion des affaires, des marchés clients et le suivi des chantiers peuvent être intégrés dans un même environnement de gestion.
L’objectif est notamment de disposer d’une information cohérente entre le contrat, le chantier, la facturation et le suivi financier.
Pour une entreprise du BTP, cette approche permet de passer d’un suivi essentiellement administratif à un véritable pilotage du chantier par la donnée.
Le conducteur de travaux peut suivre l’avancement du chantier tandis que les équipes administratives disposent des éléments nécessaires à la préparation de la facturation. La direction peut, quant à elle, rapprocher l’avancement de la production, la facturation et les encaissements.
Le bénéfice est particulièrement important lorsque l’entreprise gère simultanément de nombreux marchés et chantiers.
Situation de travaux BTP : retenir l’essentiel
La situation de travaux BTP est un maillon essentiel entre la réalisation des travaux et leur règlement. Elle permet de valoriser l’avancement du chantier et de préparer la facturation correspondante.
Mais pour réellement piloter la rentabilité et la trésorerie, il faut aller au-delà du simple montant de la situation.
L’entreprise doit être capable de suivre l’ensemble du cycle :
Avancement physique → situation de travaux → validation → facture d’avancement → déductions éventuelles → règlement → encaissement.
Avances, retenues de garantie, avenants, révisions de prix ou retards de paiement peuvent en effet créer un écart significatif entre les travaux réalisés et les sommes réellement encaissées.
La digitalisation de ce processus avec un ERP BTP permet de centraliser les données, de réduire les ressaisies et de disposer d’une vision plus fiable de la situation financière de chaque chantier.
Article recommandé :
Marché de travaux BTP : les indicateurs à piloter
FAQ – Situation de travaux BTP
Qu’est-ce qu’une situation de travaux ?
Une situation de travaux est un document qui présente l’avancement des prestations réalisées sur un chantier à une date donnée. Elle permet de déterminer le montant des travaux pouvant être valorisé et facturé.
Quelle est la différence entre une situation de travaux et une facture ?
La situation mesure et valorise l’avancement des travaux. La facture formalise la demande de paiement. La situation constitue généralement l’un des éléments servant à établir la facture d’avancement.
Comment calculer une situation de travaux ?
Le calcul dépend du contrat. Il peut notamment reposer sur un pourcentage d’avancement des prestations dans un marché forfaitaire ou sur les quantités réellement exécutées multipliées par les prix unitaires dans un marché à prix unitaires.
Pourquoi le montant facturé est-il différent du montant encaissé ?
Plusieurs mécanismes peuvent expliquer cet écart : retenue de garantie, remboursement d’une avance, acomptes déjà versés, révisions de prix, déductions contractuelles ou encore retard de paiement.
Comment mieux suivre les situations de travaux ?
Le module Marché clients de l’ERP BTP Tiamp permet de centraliser les informations relatives aux marchés, aux chantiers, à l’avancement, aux situations, à la facturation et aux règlements. Il facilite ainsi le suivi du cycle complet, de la production jusqu’à l’encaissement.