+33 1 55 12 57 77

 Demander
une démo
 23.10.26
Cotraitance BTP : mandataire et facturation électronique
Cotraitance dans le BTP : rôles du mandataire, facturation électronique et bonnes pratiques
Dans le secteur du bâtiment et des travaux publics (BTP), la cotraitance permet à plusieurs entreprises de réunir leurs compétences pour répondre ensemble à un marché de travaux. Cette organisation soulève toutefois des questions essentielles : qui représente le groupement auprès du client ? Qui réalise les prestations ? Comment chaque cotraitant facture-t-il sa part du marché ? Et comment organiser les flux de facturation électronique ?
Avec la généralisation de la facturation électronique, les entreprises du BTP doivent anticiper ces questions pour sécuriser leurs échanges, maîtriser leurs encaissements et respecter leurs obligations réglementaires.
À retenir : en cotraitance, chaque entreprise conserve son rôle dans l’exécution du marché et peut être responsable de sa propre facturation. Le mandataire coordonne le groupement selon les dispositions contractuelles. Dans le cadre du cas d’usage AFNOR n° 14, applicable à la cotraitance entre entreprises dans les échanges B2B, il peut également viser les factures des autres cotraitants avant leur traitement par le client, sous réserve de l’organisation retenue et des fonctionnalités de la plateforme utilisée.
1. Qu’est-ce que la cotraitance dans le BTP ?
La cotraitance, également appelée co-traitance, consiste pour plusieurs entreprises à se regrouper afin de répondre conjointement à un marché. Chaque entreprise, appelée cotraitant, prend en charge une partie des prestations prévues au contrat.
Cette organisation est fréquente dans les marchés de travaux qui nécessitent des compétences complémentaires : gros œuvre, électricité, plomberie, chauffage, menuiserie ou encore équipements techniques.
Par exemple, pour la construction d’un bâtiment tertiaire, une entreprise de gros œuvre peut s’associer à une entreprise spécialisée en électricité et à un installateur de systèmes de chauffage. Ensemble, elles disposent des compétences nécessaires pour répondre à un marché qu’elles n’auraient pas forcément pu prendre en charge individuellement.
Le groupement peut être constitué sous différentes formes, notamment en groupement conjoint ou en groupement solidaire. Les conséquences en matière de responsabilité dépendent de la forme du groupement et des engagements contractuels.
Quelle différence entre cotraitance et sous-traitance ?
La distinction est fondamentale.
En cotraitance, plusieurs entreprises sont membres d’un même groupement et sont directement engagées envers le maître d’ouvrage dans les conditions prévues au marché.
En sous-traitance, une entreprise titulaire confie à une autre entreprise l’exécution d’une partie de ses prestations. Le sous-traitant intervient dans le cadre de la relation contractuelle qui le lie à l’entreprise titulaire, sous réserve des règles applicables.
Cette différence a des conséquences sur les responsabilités, les circuits de validation, la facturation et les modalités de paiement.
2. Quel est le rôle du mandataire dans un groupement d’entreprises BTP ?
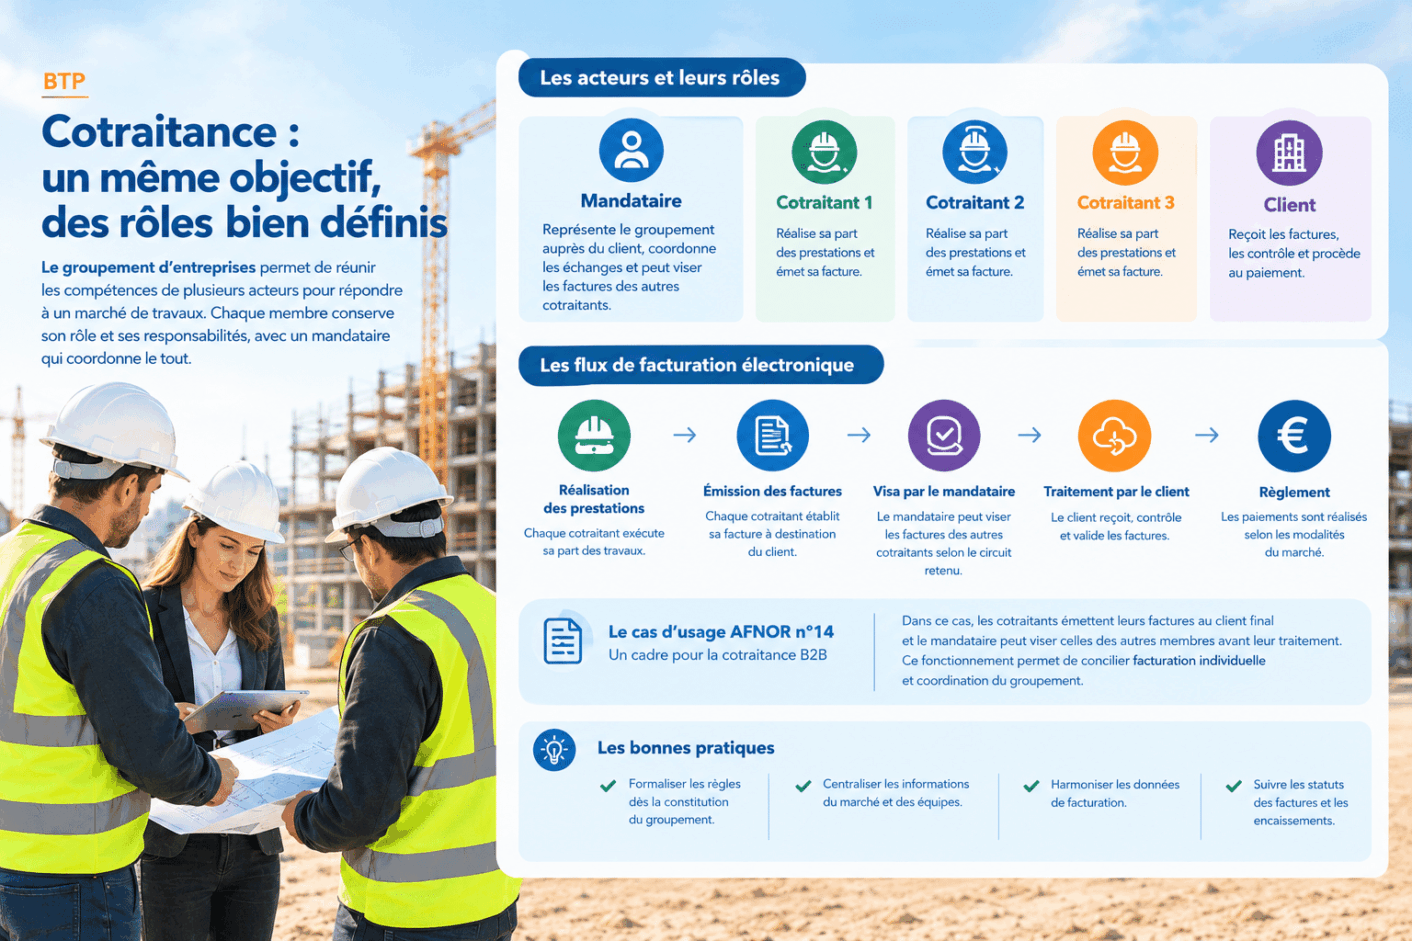
Le mandataire est l’entreprise désignée pour représenter le groupement auprès du client. Il constitue généralement l’interlocuteur principal du maître d’ouvrage et assure la coordination prévue par le marché et la convention de groupement.
Son rôle ne se limite pas à transmettre des documents : il contribue à organiser les échanges entre les membres et à assurer la cohérence du suivi du marché.
Les principales missions du mandataire
Le mandataire peut notamment être chargé de :
- Représenter le groupement auprès du maître d’ouvrage et coordonner les échanges contractuels.
- Centraliser les informations relatives à l’avancement des prestations, aux situations de travaux et aux demandes du client.
- Coordonner les cotraitants afin de respecter les délais, les engagements et les modalités de fonctionnement définis dans le groupement.
- Organiser le suivi administratif et financier du marché, selon les responsabilités qui lui sont confiées.
- Participer au processus de facturation, notamment en visant les factures des cotraitants lorsque le circuit retenu le prévoit.
Le mandataire peut également être lui-même chargé d’exécuter une partie des travaux. Il est alors à la fois cotraitant et représentant du groupement.
Attention : la mission de représentation du mandataire ne signifie pas automatiquement qu’il est seul responsable de toutes les prestations ni qu’il doit systématiquement émettre une facture unique pour l’ensemble du marché. Ces modalités dépendent notamment de la forme du groupement, du contrat et du circuit de facturation retenu.
3. Quelles sont les responsabilités de chaque cotraitant ?
Chaque cotraitant est responsable de la partie des prestations qui lui est confiée, dans les conditions prévues au marché et à la convention de groupement.
Ses missions comprennent généralement :
- Réaliser les travaux relevant de son périmètre.
- Respecter les exigences techniques, les délais et les engagements contractuels.
- Transmettre les informations nécessaires au suivi de l’avancement du chantier.
- Établir les situations de travaux ou les factures correspondant à ses prestations, selon le circuit de facturation retenu.
- Fournir les justificatifs nécessaires à la validation des prestations et au règlement.
- Signaler les écarts, difficultés et éventuels travaux supplémentaires.
Dans un groupement conjoint, chaque entreprise est en principe engagée sur les prestations dont elle a la charge. Dans un groupement solidaire, les membres peuvent être tenus de répondre des engagements du groupement dans les conditions prévues au marché.
Il est donc essentiel de formaliser dès le départ les responsabilités de chaque membre, les modalités de coordination, les règles de facturation et les conditions de règlement.
4. Comment fonctionne la facturation électronique en cotraitance BTP ?
La facturation électronique ajoute une dimension importante à l’organisation du groupement : les factures doivent circuler selon un circuit défini, avec les bonnes informations sur l’émetteur, le client et, le cas échéant, le tiers chargé du traitement ou du paiement.
Il faut distinguer deux situations : les marchés privés entre entreprises (B2B) et les marchés publics (B2G).
4.1. Le calendrier de la facturation électronique
En France, la réforme de la facturation électronique entre entreprises se déploie progressivement :
- Depuis le 1er septembre 2026, toutes les entreprises concernées doivent être en mesure de recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire doivent également les émettre sous ce format.
- À compter du 1er septembre 2027, les PME et les microentreprises devront à leur tour émettre leurs factures électroniques et respecter les obligations de transmission des données applicables à leur situation.
Les entreprises doivent recourir à une plateforme agréée pour les échanges de factures électroniques entrant dans le périmètre de la réforme. Le choix de la plateforme et la préparation des logiciels de gestion sont donc des sujets à anticiper.
4.2. Le cas d’usage AFNOR n° 14 : la cotraitance B2B
Le cas d’usage AFNOR n° 14, décrit dans le document XP Z12-014 relatif aux cas d’usage de la facturation électronique, concerne la cotraitance entre entreprises dans le cadre des échanges B2B.
Il illustre une organisation dans laquelle plusieurs cotraitants facturent leurs propres prestations au client final, tandis que le mandataire intervient pour viser les factures des autres membres du groupement.
Ce fonctionnement permet de conserver une facturation individualisée tout en organisant une coordination centralisée.
Les acteurs du cas n° 14 sont les suivants :
- Le client ou acheteur final : il est le destinataire des factures et traite les demandes de paiement.
- Le mandataire : il représente le groupement et peut viser les factures des autres cotraitants avant leur traitement par le client.
- Les cotraitants : chacun émet sa propre facture pour les prestations réalisées.
- Les plateformes de dématérialisation : elles assurent les échanges électroniques de factures et les traitements prévus par la réglementation.
Le mandataire ne se substitue donc pas nécessairement aux autres cotraitants en tant qu’émetteur de leurs factures. Son intervention porte notamment sur la coordination et le visa des factures, selon le dispositif mis en place.
4.3. Le schéma des flux de facturation en cotraitance B2B
Le circuit peut être résumé de la manière suivante :
Étape 1 : réalisation des prestations
Chaque cotraitant exécute sa partie du marché et rassemble les éléments permettant de justifier les sommes à facturer.
Étape 2 : émission des factures
Chaque cotraitant établit sa facture à destination du client final, conformément aux règles contractuelles et aux exigences de la facturation électronique.
Étape 3 : visa par le mandataire
Lorsque le circuit retenu prévoit cette intervention, les factures des cotraitants sont soumises au mandataire pour visa. Celui-ci peut vérifier la cohérence des informations et préparer leur traitement par le client.
Étape 4 : traitement par le client
Les factures suivent leur circuit de réception et de traitement. Le client procède aux contrôles nécessaires avant de les accepter, de les contester ou de les mettre en paiement.
Étape 5 : règlement et suivi des encaissements
Les paiements sont réalisés selon les modalités prévues dans le contrat et les informations portées sur les factures. Les statuts de traitement et les encaissements doivent ensuite être suivis par les entreprises concernées.
Le cas d’usage AFNOR n° 14 ne signifie pas que toutes les plateformes proposent automatiquement les mêmes fonctionnalités de visa. Les entreprises doivent vérifier les possibilités offertes par leurs plateformes et organiser leurs échanges en conséquence.
4.4. Attention à ne pas confondre le cas AFNOR n° 14 avec Chorus Pro
Dans les marchés publics, Chorus Pro prévoit des circuits spécifiques pour la facturation des cotraitants. Pour les marchés de travaux, les cadres de facturation A13 et A14 correspondent respectivement au projet de décompte mensuel et au projet de décompte final déposé par un cotraitant.
Le mandataire intervient alors dans le processus de validation prévu par Chorus Pro. Selon le montage du groupement et le circuit de facturation, les cotraitants peuvent être payés directement ou le mandataire peut présenter une demande de paiement globale.
Le cas AFNOR n° 14 et le cadre A14 de Chorus Pro sont donc deux notions distinctes. Le premier concerne un cas d’usage de facturation électronique B2B ; le second est un cadre de facturation utilisé dans les marchés publics de travaux.
4.5. Zoom sur le Workflow simplifié de Facturation Électronique (Cas AFNOR n°14)
-
Émission de F1 : Le Cotraitant crée sa facture F1 vers le Client via sa PA Émettrice en identifiant le Mandataire comme Agent de Vendeur.
-
Transmission des Flux : Le Flux 1 (données) va au PPF (Plateforme Public de Facturation) et le Flux 2/3 (facture) va sur la PA de Réception du Client (Statut Déposée).
-
Pré validation (Visa) : Le Mandataire se connecte à la PA de Réception de l’Acheteur, vérifie les travaux et applique le statut « Visée » (code 214) sur chacune des factures des co_traitants.
-
Émission de F2 : Le Mandataire crée sa propre facture F2 et y associe le Document Récapitulatif de Cotraitance.
-
Traitement & Règlement : L’Acheteur valide le dossier groupé (F1 + F2 + Récapitulatif), met à jour les statuts de cycle de vie (Approuvée) et règle individuellement chaque cotraitant et le mandataire (Paiement Transmis).
5. Comment organiser efficacement les flux entre les membres du groupement et le client ?
Une cotraitance bien organisée repose sur une circulation fiable des informations. Le suivi ne doit pas se limiter aux factures : il doit aussi couvrir les engagements contractuels, les prestations réalisées, les situations de travaux, les éventuelles modifications du marché et les encaissements.
Plusieurs bonnes pratiques permettent de limiter les erreurs et les retards.
Définir les règles dès la constitution du groupement
La convention de groupement et les documents contractuels doivent préciser les rôles de chaque entreprise, les missions du mandataire, les modalités de facturation et les conditions de règlement.
Centraliser les informations du marché
Le mandataire doit pouvoir accéder aux informations utiles pour coordonner les membres. Chaque cotraitant doit également disposer d’une vision claire de son périmètre, de ses engagements et de ses échéances.
Harmoniser les données de facturation
Les références du marché, les périodes de facturation, les montants, les justificatifs et les informations relatives aux parties doivent être cohérents. Des données mal renseignées peuvent entraîner des rejets, des demandes de correction ou des retards de paiement.
Suivre les statuts et les encaissements
Il est important de savoir si une facture a été transmise, visée, acceptée, contestée ou réglée. Un suivi partagé permet de réagir rapidement lorsqu’un document reste bloqué ou qu’un paiement tarde.
Anticiper la réforme de la facturation électronique
Les entreprises doivent vérifier que leurs outils et leurs plateformes sont adaptés aux circuits de facturation qu’elles utilisent. Cette préparation concerne aussi bien l’émission des factures que leur réception, leur suivi et la transmission des données requises.
Conclusion : réussir sa cotraitance dans le BTP grâce à une organisation maîtrisée
La cotraitance permet aux entreprises du BTP de réunir leurs compétences pour accéder à des marchés plus complexes. Sa réussite repose sur une répartition claire des responsabilités, une coordination efficace du mandataire et des cotraitants, ainsi qu’un suivi rigoureux des prestations et des flux financiers.
Avec la généralisation de la facturation électronique, ces enjeux prennent une nouvelle dimension. Le cas d’usage AFNOR n° 14 illustre notamment la nécessité de concilier facturation individuelle des cotraitants et coordination du traitement des factures par le mandataire.
Pour sécuriser cette organisation, les entreprises ont intérêt à formaliser leurs règles de fonctionnement, à anticiper leurs obligations et à s’appuyer sur des outils de gestion adaptés au BTP.
Le cas d’usage n°14 de la réforme de la facturation électronique pose les bases indispensables pour structurer les relations complexes en co-traitance B2B, en unifiant le suivi des factures de chacun des co-traitants et la facture du mandataire autour d’un mandataire chef de file.
Toutefois, il est important de souligner qu’à l’heure actuelle, si le cas est défini sur le plan normatif, aucune des plateformes (qu’il s’agisse du PPF ou des Plateformes Partenaires / PA) ne sait pour le moment le traiter concrètement. Les éditeurs et les opérateurs de dématérialisation ont encore d’importants développements techniques à mener pour rendre opérationnelle cette gestion multi acteurs de la co-traitance.
Articles recommandés :
Sous-traitance BTP : comment sécuriser vos chantiers et protéger vos marges
Facturation électronique : comprendre la réforme
FAQ – Cotraitance dans le BTP
Quelle est la différence entre cotraitance et sous-traitance dans le BTP ?
La cotraitance réunit plusieurs entreprises qui s’engagent ensemble sur un marché, chacune pour une partie des prestations. En sous-traitance, une entreprise titulaire confie l’exécution d’une partie de ses travaux à une autre entreprise. Les relations contractuelles et les règles de facturation diffèrent selon le montage.
Quel est le rôle du mandataire dans un groupement d’entreprises ?
Le mandataire représente le groupement auprès du client et coordonne les échanges selon les missions qui lui sont confiées. Il peut notamment centraliser les informations, suivre les demandes de paiement et viser les factures des cotraitants lorsque le circuit retenu le prévoit.
Chaque cotraitant doit-il émettre sa propre facture ?
Pas systématiquement. En fonction de la forme du groupement, du marché et du circuit de facturation retenu, chaque cotraitant peut facturer directement sa part ou le mandataire peut présenter une demande de paiement globale. Les modalités doivent être définies contractuellement.
Qu’est-ce que le cas AFNOR n° 14 en facturation électronique ?
Le cas d’usage AFNOR n° 14 décrit une situation de cotraitance B2B dans laquelle les cotraitants émettent leurs factures à destination du client final et le mandataire peut viser celles des autres membres avant leur traitement. Il faut vérifier que la plateforme utilisée permet le fonctionnement prévu.
Le cas AFNOR n° 14 est-il identique au cadre A14 de Chorus Pro ?
Non. Le cas AFNOR n° 14 concerne la cotraitance B2B dans le cadre de la réforme de la facturation électronique. Le cadre A14 de Chorus Pro correspond au projet de décompte final déposé par un cotraitant dans le cadre d’un marché public de travaux.
La facturation électronique est-elle obligatoire pour les cotraitants du BTP ?
Les obligations dépendent notamment du type d’opération, du statut des entreprises et de la nature du client. Pour les échanges B2B concernés par la réforme, la réception des factures électroniques est obligatoire depuis le 1er septembre 2026. L’obligation d’émission s’applique aux grandes entreprises et aux ETI depuis cette date, puis aux PME et microentreprises à compter du 1er septembre 2027.
Vous aimerez aussi
Cotraitance BTP : mandataire et facturation électronique
Cotraitance dans le BTP : rôles du mandataire, facturation électronique et bonnes pratiques Dans le […]
23.10.26
Comment choisir son ERP BTP ? 5 critères essentiels
Comment choisir un ERP BTP adapté à son entreprise ? Choisir un ERP BTP ne […]
19.10.26
Situation de travaux BTP : calcul, suivi et facturation
Situation de travaux BTP : comment établir, suivre et facturer un chantier ? Une situation […]
14.10.26
Prévision de trésorerie chantier BTP : méthode et conseils
Prévision de trésorerie chantier BTP : de l’étude de prix à l’encaissement Comment prévoir la […]
12.10.26
Suivi marché travaux BTP
Suivi des marchés de travaux BTP : les indicateurs à piloter pour maîtriser ses chantiers […]
09.10.26
Retenue de garantie BTP : Comment récupérer votre trésorerie bloquée ?
Retenue de garantie dans le BTP : définition, calcul et gestion La retenue de garantie […]
09.10.26