+33 1 55 12 57 77

 Demander
 05.10.26
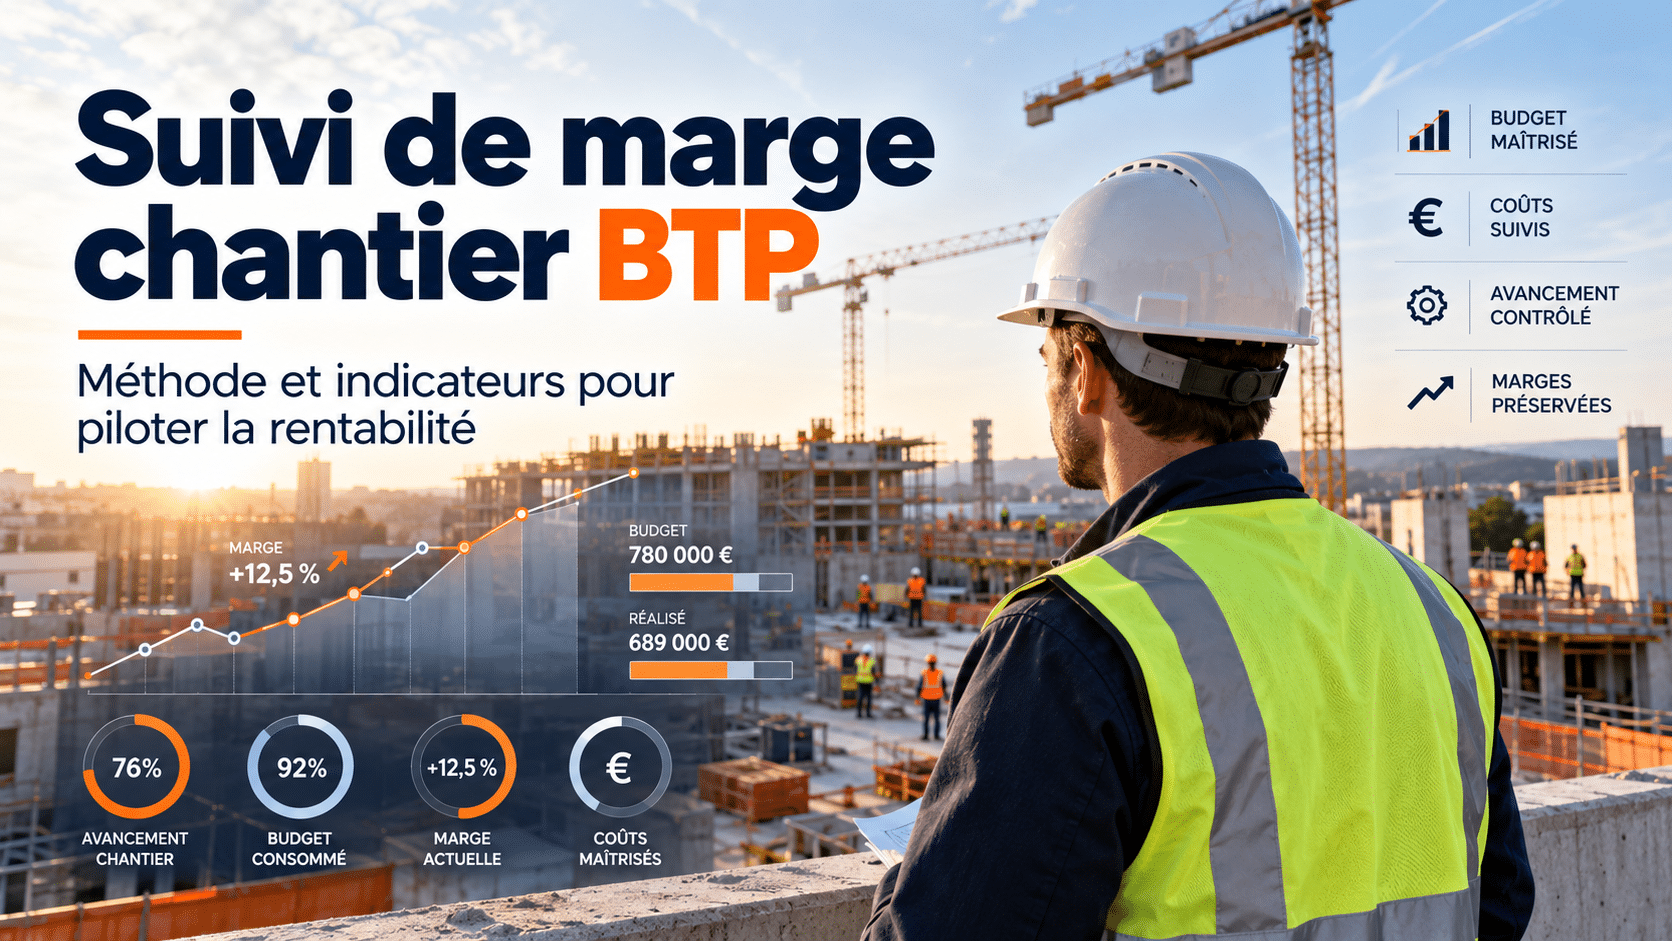
Suivi de marge chantier BTP : méthode et indicateurs pour piloter la rentabilité
Dans une PME du BTP, la marge d’un chantier ne se joue pas au moment où l’on établit la facture finale. Elle se construit — ou se dégrade — dès l’étude de prix, puis évolue chaque jour en fonction des heures consommées, des achats, des rendements, des locations de matériel, de la sous-traitance, des aléas techniques et de la capacité à facturer ce qui a réellement été réalisé.
C’est d’autant plus critique dans le contexte actuel. En France, le secteur du bâtiment évolue dans un environnement où l’activité reste sous pression : en 2025, le chiffre d’affaires du bâtiment a reculé d’environ 6 % en valeur selon la FFB, tandis que le neuf reculait de 10 % en volume. En 2026, certains segments se redressent, mais l’amélioration-entretien restait encore en baisse de 2,6 % au premier trimestre (source FFB).
Parallèlement, les coûts continuent d’être volatils. Au deuxième trimestre 2026, les coûts de production dans la construction ont augmenté de 4,7 % sur un an, avec notamment +2,7 % pour le coût du travail dans le bâtiment, +4,3 % pour les matériaux de construction et +5,6 % pour les matériaux de rénovation. Dans les travaux publics, la situation est encore plus contrastée : les matériaux de génie civil progressaient de 10,5 % sur un an (source INSEE).
À cela s’ajoutent les tensions géopolitiques et énergétiques. La Commission européenne souligne notamment que les tensions au Moyen-Orient peuvent maintenir durablement des prix élevés du pétrole et du gaz et peser sur l’inflation, le commerce et la confiance (source : Economy And Finance).
Pour un conducteur de travaux, la conséquence est simple : dans un marché où les prix de vente sont difficiles à augmenter rapidement, chaque dérive de coût peut venir directement manger la marge.
Une seule question anime alors le conducteur de travaux ou son directeur travaux : où en est réellement la marge de mon chantier ?
Le problème est que la réponse arrive parfois trop tard.
Lorsque les factures fournisseurs sont comptabilisées, que les heures sont remontées, que les situations sont établies et que les données sont consolidées, le chantier peut déjà être largement avancé. Or, une dérive de marge est beaucoup plus facile à corriger lorsqu’elle est détectée au début qu’à quelques semaines de la réception.
Dans un environnement marqué par la pression sur les prix de vente, la volatilité des coûts des matériaux et de l’énergie, les tensions sur les approvisionnements et les difficultés de recrutement, la maîtrise du prix de revient devient donc un enjeu majeur pour les entreprises du BTP.
Le suivi de marge chantier consiste à comparer en permanence le budget prévu, les coûts réellement consommés, les engagements et le reste à faire afin de déterminer la marge prévisionnelle à l’atterrissage.
Pour un conducteur de travaux, l’objectif n’est donc pas seulement de savoir ce que le chantier a déjà coûté. Il faut surtout savoir combien il va coûter à la fin et quelles actions peuvent encore être engagées pour protéger la marge.
A retenir
Un suivi de marge chantier efficace repose sur cinq éléments :
- le budget initial ;
- les coûts réellement consommés ;
- les dépenses et commandes engagées ;
- le reste à faire ;
- la marge prévisionnelle à terminaison.
1. Pourquoi la marge d’un chantier BTP diminue-t-elle ?
Les chantiers sont pris en tenaille. D’un côté, ils subissent une inflation forte (acier, bois, énergie) et une concurrence acharnée : quand l’activité se contracte, la guerre des prix s’intensifie pour remplir les carnets de commandes. De l’autre, les marchés sont souvent à prix fermes ou révisables via l’indice officiel BT01. Or, même si cet indice progresse, il peine à compenser la volatilité réelle des achats.
Mais la première erreur serait de considérer que la marge se dégrade uniquement pendant l’exécution du chantier.
Elle peut être fragilisée dès l’étude de prix.
Un devis repose sur un ensemble d’hypothèses : quantités, prix d’achat, temps de main-d’œuvre, rendements, matériel nécessaire, sous-traitance et conditions d’exécution.
Si ces hypothèses sont trop optimistes, le chantier démarre avec un handicap. Et la règle est cruelle : un seul chantier mal piloté peut absorber les bénéfices de trois autres.
Le déboursé sec : le point de départ
Le déboursé sec correspond aux coûts directement nécessaires pour réaliser les travaux.
Il comprend notamment :
- la main-d’œuvre ;
- les matériaux et fournitures ;
- le matériel ;
- la sous-traitance ;
- les transports et autres coûts directement imputables au chantier.
On peut retenir la formule :
Déboursé sec = Main-d’œuvre + Matériaux + Matériel + Sous-traitance + autres coûts directs
Imaginons un chantier vendu 800 000 € HT.
L’étude prévoit :
- Main-d’œuvre : 200 000 €
- Matériaux : 250 000 €
- Matériel : 50 000 €
- Sous-traitance : 100 000 €
- Autres coûts directs : 20 000 €
Le déboursé sec prévisionnel est donc de :
620 000 €
La marge sur déboursé est de :
800 000 – 620 000 = 180 000 €
Mais cette marge doit encore contribuer à couvrir les frais généraux de l’entreprise.
Étude de prix vs budget chantier : le premier contrôle
Une fois le marché obtenu, je recommande de réaliser un premier rapprochement entre :
Déboursé sec de l’étude de prix
et
Déboursé sec du budget d’exécution.
Si l’étude prévoyait 620 000 € mais que le budget d’exécution fait ressortir 650 000 €, 30 000 € de marge potentielle ont déjà disparu avant le démarrage.
Il faut donc comprendre immédiatement pourquoi :
- prix fournisseurs différents ;
- quantités corrigées ;
- rendement initial irréaliste ;
- heures sous-estimées ;
- matériel oublié ;
- sous-traitance plus coûteuse ;
- contraintes techniques découvertes après l’étude.
Un bon suivi de marge commence donc avant même le premier coup de pelle.
2. Quels indicateurs suivre au quotidien ?
Une fois le chantier lancé, il faut suivre les postes qui peuvent modifier le prix de revient et comparer régulièrement les coûts consommés avec la production réellement réalisée.
Une fois le chantier lancé, il faut suivre les postes qui peuvent modifier le prix de revient.
Les heures de main-d’œuvre
C’est souvent l’un des premiers postes de dérive.
Il faut comparer :
heures budgétées / heures consommées / heures restant à faire
mais également les heures consommées avec la production réellement réalisée.
Supposons que le budget prévoie 5 000 heures.
À 40 % d’avancement, j’aurais théoriquement consommé environ 2 000 heures si la consommation suivait parfaitement l’avancement.
Si les équipes en ont déjà consommé 2 500, j’ai un écart de 500 heures.
La vraie question devient alors :
Pourquoi ?
Mauvais rendement ? Temps d’attente ? Reprises ? Mauvaise préparation ? Intempéries ? Sous-effectif ? Mauvaise estimation initiale ?
Le chiffre n’est utile que s’il permet de déclencher une action.
Le matériel
Il faut suivre :
- les heures d’utilisation ;
- les locations ;
- les coûts d’exploitation ;
- les temps d’immobilisation ;
- les consommations ;
- les éventuels dépassements du budget.
Une pelle ou une nacelle immobilisée plusieurs jours peut générer un coût sans produire davantage.
Les matériaux
Il faut comparer le budget aux :
- demandes d’achat ;
- commandes ;
- réceptions ;
- consommations ;
- factures.
Il faut surtout suivre les engagements, pas uniquement les factures.
Une commande passée aujourd’hui est déjà une dépense future du chantier, même si la facture n’arrivera que dans trois semaines.
La sous-traitance
Même principe :
budget → contrat → engagement → prestation réalisée → facture → reste à engager.
Les travaux supplémentaires des sous-traitants doivent également être identifiés et, lorsqu’ils sont imputables au client, valorisés commercialement.
Le chiffre d’affaires produit
Enfin, il faut mettre les coûts en regard de la production.
Un chantier peut consommer beaucoup de ressources parce qu’il avance rapidement. Ce n’est donc pas le niveau de dépenses seul qui permet de conclure à une dérive.
Il faut comparer : ce que l’on a dépensé avec ce que l’on a réellement produit.
3. Le suivi d’avancement mensuel : du réalisé à l’atterrissage
Chaque mois, il faut réaliser un véritable arrêté de chantier.
4 informations sont à connaître :
Budget initial → réalisé → reste à faire → prévision à terminaison
C’est la dernière information qui est la plus importante.
Avancement physique et avancement financier
Il faut comparer :
Avancement physique = Quantités réalisées / Quantités prévues × 100
avec :
Avancement financier = Coûts consommés / Budget de coûts × 100
Prenons un chantier dont le budget de coûts est de 600 000 €.
À un instant donné :
- avancement physique : 45 % ;
- coûts consommés : 300 000 € ;
- avancement financier : 50 %.
Le chantier a donc consommé 50 % de son budget pour seulement 45 % de production.
Cet écart ne signifie pas nécessairement que le chantier finira en perte : certains postes peuvent être consommés en début de chantier. Mais il constitue un signal qui doit être expliqué.
C’est là toute l’importance du métier de conducteur de travaux : ne pas confondre un écart ponctuel avec une dérive structurelle, mais ne jamais laisser un écart inexpliqué sans analyse.
4. L’atterrissage : le chiffre qui doit guider les décisions
La pire situation pour un conducteur de travaux, c’est de piloter à l’aveugle. L’objectif ici est de calculer régulièrement le coût final prévisionnel.
Une formule simple :
Coût final prévisionnel = Réalisé + Engagements + Reste à faire
Puis :
Marge prévisionnelle = CA prévisionnel – Coût final prévisionnel
Et :
Taux de marge = Marge prévisionnelle / CA prévisionnel × 100
Prenons notre chantier à 800 000 €.
Le déboursé sec initial était de 620 000 €.
Après plusieurs mois :
- réalisé : 335 000 € ;
- engagements : 123 000 € ;
- reste à faire estimé : 202 000 €.
L’atterrissage ressort donc à :
660 000 €
La marge prévisionnelle devient :
800 000 – 660 000 = 140 000 €
La marge initiale était de 180 000 €.
40 000 € de marge ont donc été consommés.
C’est ce chiffre qui doit déclencher une analyse.
5. Marge brute, marge nette et frais généraux : ne pas mélanger les indicateurs
Un chantier peut afficher une marge brute intéressante tout en contribuant insuffisamment à la rentabilité globale de l’entreprise.
La marge brute
Dans une approche simplifiée :
Marge brute = Chiffre d’affaires – coûts directs
Avec notre exemple :
800 000 – 660 000 = 140 000 €
Soit :
17,5 % du chiffre d’affaires.
Le coefficient de frais généraux
Il faut ensuite prendre en compte les charges nécessaires au fonctionnement de l’entreprise mais qui ne sont pas directement rattachées à un ouvrage :
- direction ;
- administration ;
- comptabilité ;
- locaux ;
- assurances ;
- informatique ;
- véhicules non directement affectés ;
- fonctions support.
Une approche courante consiste à calculer :
Coefficient de frais généraux = Frais généraux annuels / Déboursé sec annuel
Par exemple :
- frais généraux : 1,5 M€ ;
- déboursé sec annuel : 6 M€.
Coefficient = 1,5 / 6 = 25 %.
Ce coefficient est essentiel dans l’étude de prix et dans l’analyse de rentabilité.
Il permet de comprendre pourquoi un chantier affichant 15 % de marge sur déboursé ne génère pas nécessairement 15 % de résultat pour l’entreprise.
La marge nette correspond à ce qui reste après prise en compte des frais généraux et des autres charges retenues dans l’analyse de rentabilité.
L’enjeu est donc de toujours savoir de quelle marge on parle.
6. Pourquoi le suivi de marge chantier doit-il être réalisé suffisamment tôt ?
C’est probablement l’un des problèmes les plus frustrants du pilotage de chantier.
Une dérive peut exister depuis trois semaines sans la voir dans son tableau de bord.
Les heures sont saisies tardivement.
Les factures fournisseurs arrivent après les achats.
Les situations sont établies périodiquement.
Les données doivent ensuite être consolidées.
Lorsque l’information arrive, le chantier a continué à avancer.
On ne pilote alors plus le chantier : On constate son passé.
Or, plus un chantier avance, plus les possibilités de correction diminuent.
À 20 ou 30 % d’avancement, il est encore possible de modifier une organisation, revoir une méthode, renégocier certains achats ou réaffecter des ressources.
À 80 %, beaucoup de décisions sont déjà prises et les dépenses sont engagées.
Le véritable objectif du suivi de marge est donc de créer une boucle courte entre le terrain, la donnée et la décision.
7. Les signaux d’alerte d’une dérive
Plusieurs signaux doivent attirer l’attention du conducteur de travaux.
1. Les heures augmentent plus vite que la production
C’est souvent le premier indicateur.
2. Le rendement se dégrade
Si une tâche prévue à 2 heures par unité passe progressivement à 2,5 heures, l’impact cumulé peut devenir très important.
3. Le coût financier progresse plus vite que l’avancement physique
Un chantier qui consomme 60 % de son budget alors qu’il n’est qu’à 50 % d’avancement doit être analysé.
4. Les engagements dépassent le budget
Les commandes sont une information prospective : elles permettent d’anticiper les coûts à venir.
5. Le reste à faire est sous-estimé
C’est l’un des pièges les plus fréquents.
Le chantier paraît presque terminé alors que plusieurs semaines de travail restent à produire.
6. Les travaux supplémentaires ne sont pas valorisés
Un coût supplémentaire non facturé dégrade mécaniquement la marge.
7. Le planning dérive
Chaque semaine supplémentaire peut générer des coûts : personnel, matériel, installations, sous-traitance, frais de chantier.
Une méthode en 6 étapes pour structurer un suivi de marge performant
Étape 1 — Construire une étude de prix fiable
Le suivi de marge ne peut pas être meilleur que le budget sur lequel il repose.
Il faut donc fiabiliser :
- quantités ;
- rendements ;
- heures ;
- prix d’achat ;
- matériel ;
- sous-traitance ;
- déboursé sec ;
- frais généraux ;
- marge cible.
Étape 2 — Faire le rapprochement étude / budget
Il faut calculer :
Écart = Déboursé sec budget – Déboursé sec étude
Puis :
Taux d’écart = Écart / Déboursé sec étude × 100
Ce premier rapprochement donne une photographie du chantier avant son démarrage.
Étape 3 — Suivre les coûts par nature
Chaque dépense doit pouvoir être rattachée au chantier et à sa nature :
main-d’œuvre / matériel / matériaux / sous-traitance / autres coûts directs.
C’est cette granularité qui permet ensuite d’expliquer une dérive.
Étape 4 — Mesurer l’avancement
Il faut rapprocher régulièrement :
production réalisée / budget consommé.
Et chercher surtout à comprendre les écarts.
Étape 5 — Recalculer l’atterrissage
À chaque arrêté :
réalisé + engagé + reste à faire = coût final prévisionnel.
Puis recalculer la marge.
Étape 6 — Déclencher des actions
Un bon tableau de bord ne sert à rien s’il ne débouche pas sur une décision.
Selon la dérive, il faut :
- revoir les méthodes d’exécution ;
- agir sur les rendements ;
- réorganiser les équipes ;
- négocier certains achats ;
- contrôler les consommations ;
- revoir le planning ;
- renégocier certaines prestations ;
- formaliser les travaux supplémentaires ;
- ajuster le reste à faire.
9. Pourquoi un logiciel ERP BTP peut changer la manière de suivre la marge
Le problème n’est finalement pas seulement de disposer d’un bon tableau de bord.
Il faut alimenter ce tableau de bord avec des données fiables et suffisamment rapidement.
C’est là qu’un logiciel ERP BTP prend tout son sens.
Avec LSE Tiamp, les différents processus de l’entreprise peuvent être reliés : étude de prix, gestion des affaires, suivi de chantier, achats et stocks, matériel, sous-traitance, planning, facturation, mobilité et comptabilité. Le logiciel de suivi de chantier Tiamp est un puissant outil de construction budgétaire permettant de suivre la main-d’œuvre, le matériel, les achats et la rentabilité des chantiers avec une granularité analytique très fine.
La dimension terrain est également importante : Tiamp Mobilité permet de saisir les temps, le matériel, les achats, les documents et les échanges directement depuis le chantier, afin d’alimenter les tableaux de bord analytiques.
L’intérêt est de créer une continuité :
Étude de prix
↓
Déboursé sec
↓
Budget chantier
↓
Achats / main-d’œuvre / matériel / sous-traitance
↓
Avancement
↓
Coûts réels et engagés
↓
Reste à faire
↓
Atterrissage
↓
Marge prévisionnelle
Le suivi de la marge devient alors une conséquence naturelle de la gestion quotidienne du chantier, plutôt qu’un fichier Excel que l’on met à jour une fois par mois.
FAQ — Suivi de marge chantier
Comment calculer la marge d’un chantier ?
La marge d’un chantier correspond à la différence entre le chiffre d’affaires prévisionnel et le coût final prévisionnel du chantier. Le coût final doit intégrer les dépenses réalisées, les engagements et le reste à faire.
Quel est le rôle du suivi de marge chantier ?
Le suivi de marge permet de mesurer régulièrement la rentabilité prévisionnelle d’un chantier et de détecter suffisamment tôt les écarts de coûts, de rendement ou d’avancement.
Quelle différence entre marge et rentabilité d’un chantier ?
La marge correspond à un montant ou à un taux calculé à partir du chiffre d’affaires et des coûts retenus dans l’analyse. La rentabilité prend une dimension plus globale et doit notamment tenir compte de la manière dont les frais généraux et les autres charges sont pris en compte.
Qu’est-ce que l’atterrissage d’un chantier ?
L’atterrissage correspond à la prévision du coût final du chantier et de la marge qui devrait être obtenue à son achèvement. Il est généralement calculé à partir du réalisé, des engagements et du reste à faire.
Quels indicateurs suivre pour surveiller la marge d’un chantier ?
Les principaux indicateurs sont notamment les heures consommées, les coûts engagés, les achats, la sous-traitance, l’avancement physique, le coût de revient prévisionnel, le reste à faire et la marge prévisionnelle à terminaison.
Conclusion : la marge se pilote avant qu’elle ne disparaisse
La rentabilité d’un chantier ne doit pas être découverte à la fin.
Elle se construit dès l’étude de prix, se vérifie au démarrage avec la comparaison entre le déboursé sec de l’étude et le budget d’exécution, puis se pilote au quotidien à travers les heures, les achats, le matériel, la sous-traitance et l’avancement.
Le véritable indicateur à surveiller reste l’atterrissage :
Si je continue à travailler dans les mêmes conditions, quelle sera ma marge à la fin du chantier ?
C’est cette question qui transforme le suivi de marge en véritable outil de pilotage.
Car connaître la marge passée permet de faire un constat.
Connaître la marge prévisionnelle permet encore d’agir.
Et dans un secteur où quelques milliers d’euros de dérive peuvent suffire à effacer la rentabilité d’un chantier, cette capacité à détecter rapidement les écarts, à comprendre leur origine et à déclencher les bonnes actions devient un véritable enjeu de performance pour les PME du BTP.
Utilisé un logiciel ERP BTP comme Tiamp facilite le passage du suivi à postériori au pilotage anticipé qui permet à une PME ou ETI du BTP d’anticiper les dérives et de mieux protéger ses marges.
Pour compléter votre lecture :
🏗️ Post LinkedIn de Philippe Bourgeois-Dupin directeur commercial chez LSE : Du terrain à la direction travaux : pourquoi le pilotage de la marge à l’atterrissage change tout pour nos PME et ETI du BTP
🏗️ Post LinkedIn de Vincent Queyraud, responsable avant-vente et qualité chez LSE : Droit à Dépenser et Ajustement de gestion